
 Posted by
這輪記憶體漲價太猛:九家記憶體/儲存廠 2027 年的營收共識已經拉到 $1.51 兆、二月底以來上修將近一倍。於是市場開始有一種擔憂:從供應鏈終端營收預估反推回去,2027 年買方需要的資本支出,跟目前市場上預估的五大 CSP capex 對不上。如果真的對不上,代表供應鏈的預估可能要下修。
這份擔憂背後的算法大概是這樣:從今年五大 CSP 資本支出預估值約 0.8 兆出發,先加上明年記憶體漲價要多付的錢,再疊上晶片量與價的成長,得出主要 CSP 在 2027 年要支出 1.3–1.5 兆——比目前五大 CSP 的 capex 共識 $1.10 兆高出二到四成。如果再疊上市場擔心的另一件事:主要 CSP 借不到錢、capex 無法再大幅上修。這個補不上的缺口,最後就會變成供應鏈的獲利預估要顯著下修。
這個擔憂的邏輯本身是對的:供應鏈的營收就是買家的支出,兩邊的預估值理論上必須相符。但問題在於計算與假設是否貼近事實:算出來的數字要對應到真正的買家,對帳的討論才有意義。而目前供應鏈公司幾乎都不揭露客戶明細,沒有任何一家告訴你「五大 CSP 佔我營收幾 %」。
所以從供應鏈預估值反推,第一步只能算全市場的總帳單;至於這張帳單裡五大要付多少——那是一個占比假設,這個假設幾乎決定結論是樂觀還是悲觀。
本文會順著這份擔憂的邏輯實際算一遍:先算帳單多大,再用 2026 年的實際數據量出誰買單,最後合起來對共識,看是否真的出現「供應鏈要下修」等級的落差。
先講結論(截至 2026/8/3 的市場預估值):
- 供應鏈帳單用同一把尺量兩年全市場資本支出:2026 ≈ $1.32 兆 → 2027 ≈ $1.98 兆,成長 +49%
- 全球資本支出中的五大 CSP 占比:2026 買家端實測 60%、出貨端加權 ~63%,趨勢向下
- 用 60% 推 2027:五大CSP該付 ≈ $1.19 兆(帶 1.15–1.21)vs 共識 $1.10 兆 → 還有約 8% 差異,但參考歷史上修程度可望於後續消化
- 照目前的預估值,這張帳單消化得掉;真正的分歧變數是占比,不是總量
第一題:總資本支出的帳單有多大?從供應鏈的營收預估值計算
第一塊:記憶體,這輪最大的增量
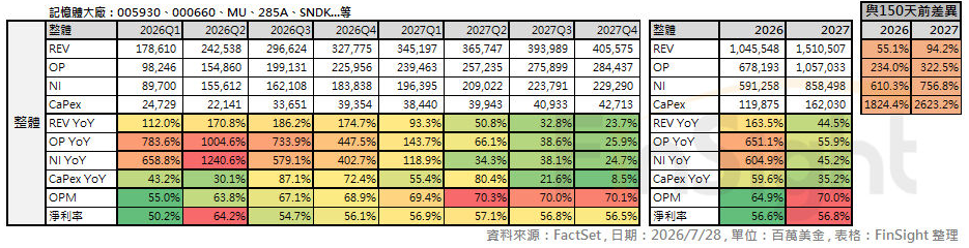
我們將記憶體/儲存廠(三星、海力士、美光、Kioxia、SanDisk、Seagate、WDC、南亞科…等九家)的分析師營收共識加總:2026 約 $1.05 兆 → 2027 約 $1.51 兆(2026/7/29 整理,2027 共識較二月底上修 94%)。
表 1:九家記憶體/儲存廠 2026/2027 營收共識與 150 天上修幅度。資料來源:FactSet(2026/7/29 快照),FinSight 整理
但廠商的營收不等於 AI 的帳單,所以做了三個調整:
- 三星的記憶體占比:三星 2026Q1 DS 部門佔全公司 61%,其中純記憶體約 52–55%;未來占比用 TrendForce 總量反推——DRAM+NAND 總量 889/1,280($B),扣掉中國廠商後,三星記憶體占比約當 60%。
- 資料中心占比:參考美光 FY26Q3(2026 年 3–5 月那季)DC 占營收 61%、Kioxia 的 56–60%(FY25,至 2026/3),以及 Counterpoint 的營收口徑加權(DRAM 65%×權重 2/3+NAND 全年均值 ~50%×1/3)得 2026 全年約 60%。我們取 2026 佔比 55~60%;2027 沒有可參考的伺服器占比,用營收成長外推估 60~65%。
- 扣掉 GPU 廠代付的 HBM:HBM 包在 NVDA/AMD 的 GPU 售價裡、由晶片商先付,不扣會重複計算。美光說 HBM 市場 2027 年約 $1,000 億出頭,約占 AI 記憶體金額兩成;其中約 65% 由 GPU 廠代付須扣除,其餘 ASIC 陣營的 HBM 由 CSP 自購、不調整。
按以上修正鏈,買家直接付的記憶體帳單:2026 $4,100–4,450 億 → 2027 $6,600–7,200 億,增量 +$2,500–2,750 億,是全帳單裡最大的一塊增量。
第二塊:晶片
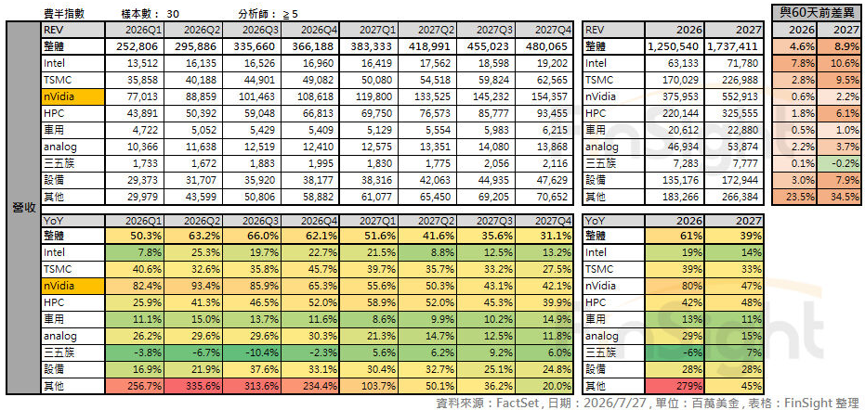
NVDA 營收共識從 2026 $3,760 億提高到 2027 $5,530 億(公司揭露資料中心占營收 92%),營收增量 $1,770 億;AVGO/AMD/MRVL 等 HPC 群營收共識從 $2,200 億提高到 $3,255 億,增量 $1,055 億。假設晶片端的非 AI 業務持平(PC/手機晶片明年不成長),資料中心晶片 2027 年的營收增量約 $2,825 億。
表 2:費半成分股 2026/2027 營收共識與 60 天上修幅度。資料來源:FactSet(2026/7/29 快照),FinSight 整理
另外要補一塊從上市分析師預估會漏掉的「自研 ASIC+中國」。中國本土晶片(華為昇騰、寒武紀等)的錢不流經美股供應鏈;五大自研晶片也有一部分直接付給代工/封裝(如 AWS Trainium 由 Amazon 直付台積電,僅少量設計服務費進 MRVL 營收)。Google TPU、Meta MTIA 大部分經過 AVGO、已含在 HPC 群,不重複計算。不補這行,供給端的分母會比買家端少一塊,占比會被高估。
第三塊:設施(土建+電力設備+冷卻)
這塊不從分析師營收算,用實體量硬算:2027 年全球新增約 30–34GW 資料中心容量 × 每 GW 造價約 $11–13B,對照 2026 年約 $2,800 億的設施投入,2027 增量約 $600–1,300 億。
成本這邊還要記一筆反向力量:SemiAnalysis 近期指出,業界正用預製/模組化工法壓建置成本——模組化每 MW 造價約 $13.5M(傳統工法 ~$14.6M,省約 8%)、工期縮短約 36%(7–9 個月)、現場工時省逾六成,並估 2028 年底模組化滲透率超過三成。零組件在漲價的同時,設施端有結構性的降本力量在跑,這是我們設施單價取 $11–13B/GW 的理由之一,未來「每 GW 造價」值得逐季追蹤。
把三塊帳單加總起來,計算這兩年資本支出數據
將這三塊帳單用一致的標準加總起來,整理成下面這張總表。
表 3:三塊帳單加總——2026/2027 全市場 AI 資本支出讀數($B)。資料來源:FactSet 營收共識(2026/7/29 快照)、公司揭露與本文修正鏈假設,FinSight 整理
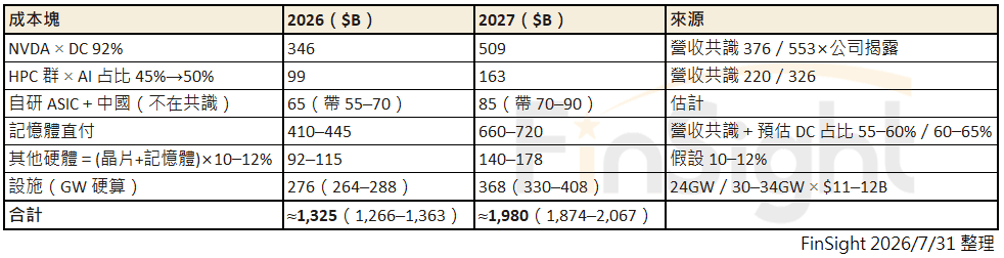
先講清楚一件事:這個近 2 兆,不是我們在預測「2027 年大家就是會花這麼多錢」——它是把兩年放在同一把尺上量出來的讀數。這把尺有兩個用途:一是量成長率(+49%),二是下一題拿來算「五大占幾成」時當分母。至於這把尺到底準不準?下一題我們直接翻買家的真實錢包來對答案。
第二題:龐大的資本支出由誰買單?估算五大 CSP 占比約六成出頭
前面說過,供應鏈公司不揭露客戶明細,所以從供應鏈只能算出「全市場的總帳單」。但市場吵的從來不是總帳單,是五大 CSP 到底要付幾成。這一題沒有現成答案,我們用三個獨立的方法去量,看答案會不會收斂。
方法一:晶片帳——NVIDIA 自己拆給我們看,其他晶片逐家歸類
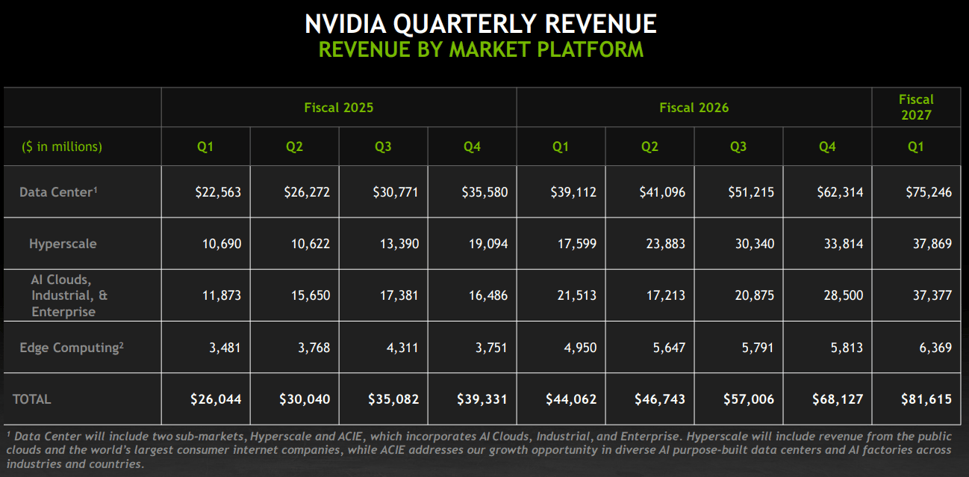
NVIDIA 官方連續八季揭露大型雲客戶占比,從 mid-40% 一路爬到「略高於 50%」;最新一季直接給數字:Hyperscale $37.9B(50.3%) vs ACIE $37.4B,幾乎五五波,而且 ACIE 季增 31%、Hyperscale 只有 12%。參考過去經驗,NVIDIA 主動拆新分類通常是要告訴市場「這塊成長性更高」;搭配近期大模型開源的方向,往 Hyperscaler 之外擴大投資的路是有可能的。換算金額:NVDA 資料中心營收年化約 $3,000 億,光 NVDA 一家,每年就有約 $1,500 億的晶片帳單是五大以外的買家在付。
圖 1:NVIDIA 資料中心營收結構拆分(Hyperscale vs ACIE)。資料來源:NVIDIA CFO Commentary,FinSight 整理
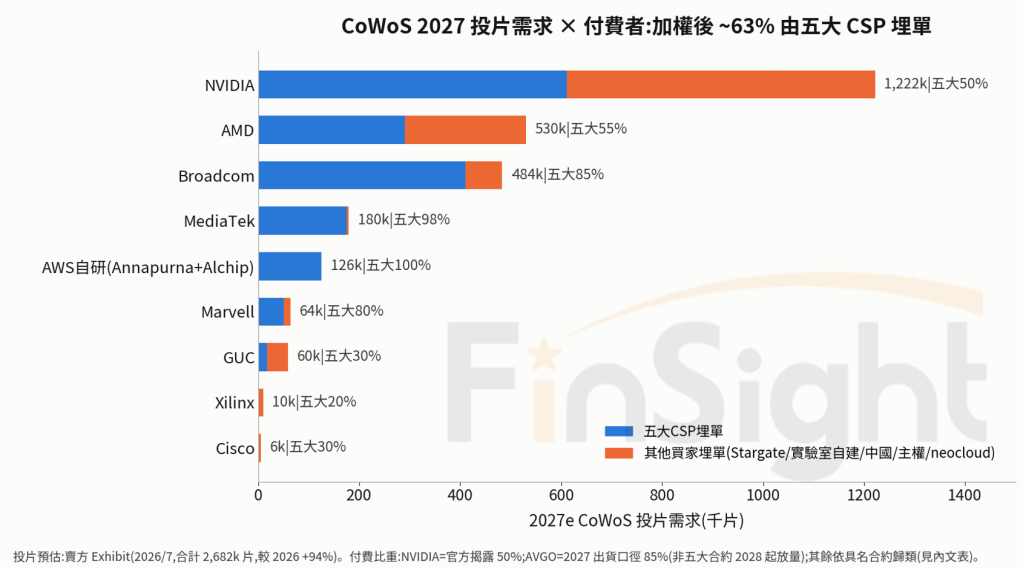
NVDA 以外的晶片不能直接類比,要逐家拆。我們用 2027 年 CoWoS 投片預估(外資供應鏈估算,片數較 2026 +94%)搭配各廠公告的客戶名單,逐家歸類「這片晶圓最後誰付錢」。ASIC 陣營天生偏五大,Google TPU、Meta MTIA、AWS Trainium 都是自研自付,所以 AVGO 以 2027 出貨口徑取 ~85%:OpenAI 10GW 是 2026H2 起分批交付、Anthropic(2027 起 3.5GW)首年占比更低,非五大 ASIC 要 2028 年後才放量;若照已公告的未來 GW 合約(由 Apollo/Blackstone 出資的 XPV 平台付錢)推算,長期會往 ~60% 走。再把 AMD–OpenAI、GUC–中國這些偏非五大的部分加進來抵消,全部加權下來,晶片帳單約 ~63% 由五大埋單,並在 2027 之後往 ~60% 靠攏。
表 ˋ4:2027e CoWoS 投片預估 × 逐家付費者歸類。投片預估為外資供應鏈估算(2026/7 版,較 2026 +94%);付費比重 NVIDIA 採官方揭露 ~50%、AVGO 採 2027 出貨口徑 ~85%,其餘依具名合約歸類。資料來源:市場研究機構、各公司公告,FinSight 整理
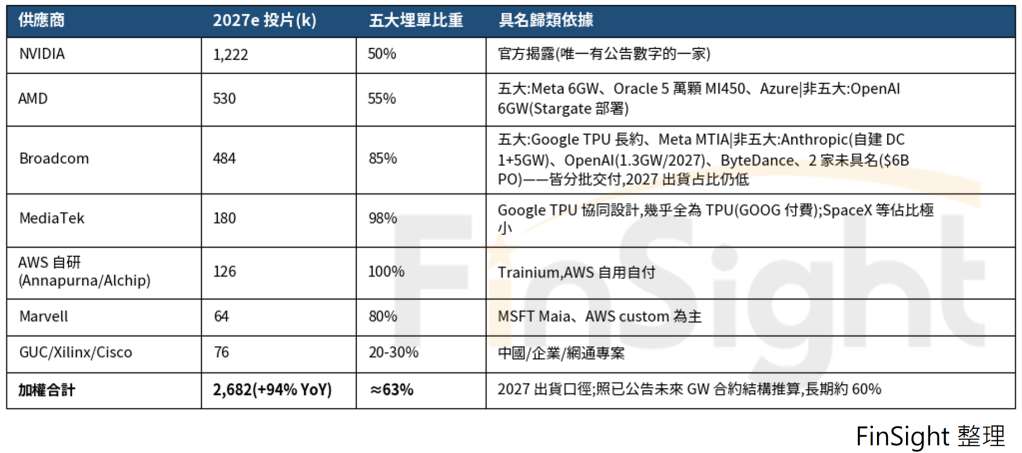
圖 2:2027e CoWoS 投片付費者拆分——加權後 ~63% 由五大埋單。口徑與資料來源同表 4
方法二:衛星物理帳——晶片最後裝在誰的機房
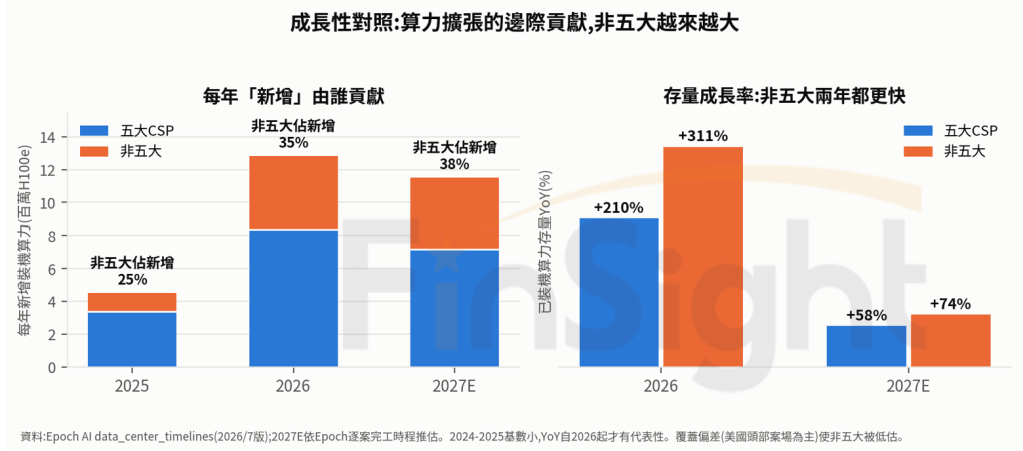
前面算的是「帳」,這條算「物理」。Epoch 用衛星影像+文件驗證逐案場追蹤(74 案場):非五大(xAI、CoreWeave、中國、實驗室自建)的已裝機算力占比,從 2024 的 ~20–23% 爬到目前 ~27%,照完工時程推估 2027 年底 ~34%,非五大長得比五大快。拆成每年「新增」看更清楚:非五大佔新增裝機從 2025 的 25% 一路爬到 2027E 的 38%(換句話說,五大 CSP 2027 預估新增占比已降到 62%),流量走在存量前面,占比向下的方向就是這樣來的。而且 Epoch 覆蓋率約 27%、集中在美國頭部案場,中國與主權算力被系統性低估,真實的非五大占比只會更高。
圖 3:五大 CSP vs 非五大累計已裝機算力與占比。資料來源:Epoch AI data_center_timelines(74 案場逐案觀測,2026/7 版),FinSight 整理
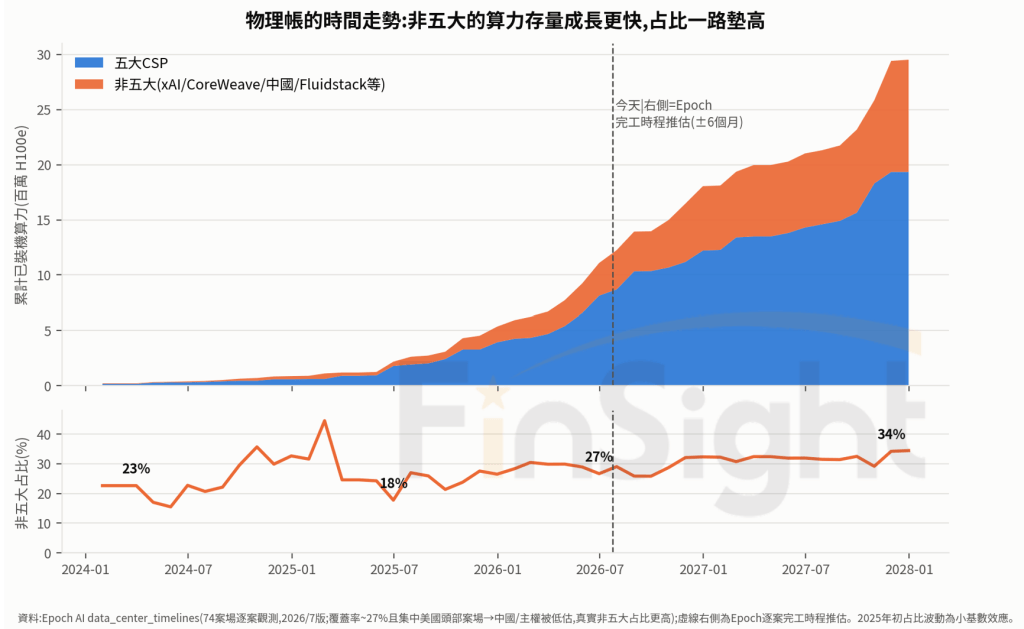
圖 4:算力擴張的邊際貢獻,每年新增裝機由誰貢獻、存量成長率對照(五大 vs 非五大)。資料來源:Epoch AI data_center_timelines(2026/7 版),2027E 依逐案完工時程推估,FinSight 整理
本季法說剛好有一條公司端的呼應:MSFT(7/29)把資料中心使用年限從 15 年拉到 25 年、未來租賃改列營業租賃,帳面 capex「少了」約 $150 億,但 CFO 明說投資計畫不變。換句話說,五大會有越來越多容量用租的、不進自己的 PP&E,出錢的是出租方。所以 PP&E 口徑下的五大占比,接下來只會更低——跟衛星看到的方向一致。
方法三:直接翻錢包——把找得到的投資金額全部加起來
口徑先講清楚:本文所稱的買家 capex=現金資本支出(PP&E 購置)。用租賃取得的算力不在這個計算裡,那部分記在出租方(colo/neocloud)帳上,屬於非五大的資本支出。
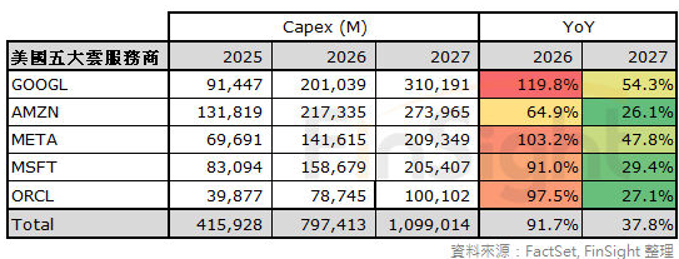
全市場只有五大的錢包是完整可觀測的:FactSet 共識 2026 約 $797B(上半年大半是實績)、2027 約 $1.10 兆(一年內上修 124%)。
表 5:美國五大雲服務商 capex 共識,2025/2026/2027($M)與年增率。資料來源:FactSet(2026/8/3 快照),FinSight 整理
那非五大 CSP 的錢包長怎樣?先誠實說一個統計現實:這些買家多數不發 capex 指引,公告的常是多年期計畫總額,硬拆成年度數字反而是假精度。所以照原樣列,目前看得到的有:
- CoreWeave:2026 capex 指引 $30–35B;RPO $99.4B(MSFT/OpenAI/Meta/Anthropic)
- Nebius:2026 指引上修至 $20–25B;Meta $27B/5 年+MSFT $17–19B 合約
- 字節跳動:2026 capex 公告 RMB 4,000–5,000 億,年利潤 ~$500 億全自籌
- 阿里巴巴:FY26 capex RMB 1,261 億(確認數)+三年 RMB 3,800 億基本盤
- Stargate SPV/xAI:已承諾股權 ~$52B($500B 是頭條願景);xAI Series E $20B
- 主權:Humain 至 2030 ~$77B、歐盟 InvestAI €200B(多年期);NVDA 60 萬 GPU 長約、韓國 26 萬 GPU 協議
- 一般企業(Dell/HPE/SMCI 通路):Dell AI 伺服器指引 $60B、IDC 估企業占 AI 伺服器 13–16%
把看得到的錢全部加起來當分母,算五大占多少?1,099÷1,534,大約七成。但這個七成只會高估、不會低估。原因很簡單:五大的錢一毛不漏、全部看得到,非五大卻有一大堆錢根本統計不到,中國的中小買家、還沒公告的主權、企業自建。這些漏掉的錢,每一塊都是非五大的。把它們補回來,分母變大、分子不動,占比就只能往下掉。所以七成是天花板,真實數字在它下面。
若我們換個分母,改用第一題疊出來的全市場總帳單去看實際五大 CSP 占比。目前預估 2026 年五大 CSP 實際資本支出是 $797B,除以總帳單 $1,325B,約 60%。這個分母連統計不到的錢都估進去了,所以它是目前最接近「實測」的數據。
因此天花板是七成,若從實測算出的數據約 60%,占比數據在六成上下跑不掉。
所以,供應鏈的營收預估與投資端的資本支出,對得上嗎?
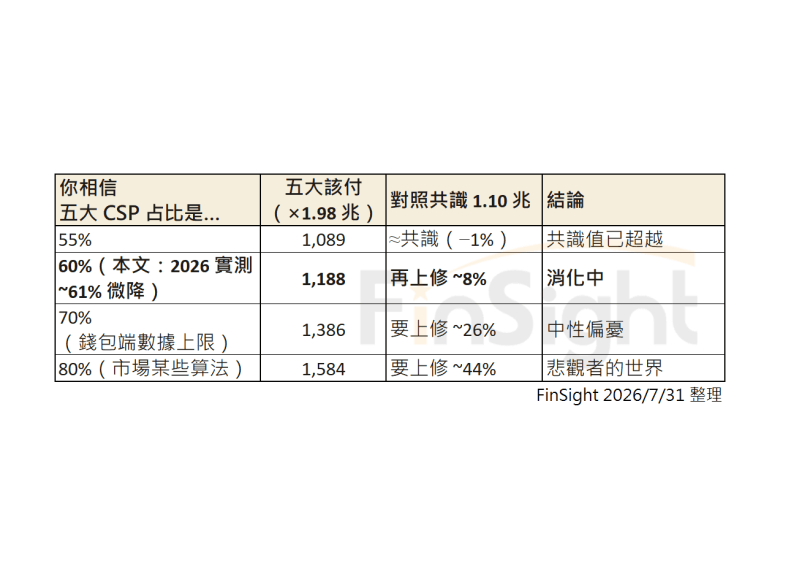
回到問題本身。帳單多大,第一題已經算出來了;要判斷對不對得上,缺的只剩一個關鍵——五大 CSP 到底要付幾成。多空辯論吵到最後,其實就是在吵這個數字:占比抓八成,缺口大到嚇人;抓六成,帳就對得起來。
表 6:占比敏感度。你相信五大占比是多少,決定你看到的缺口多大(×2027 總帳單 $1.98 兆,對照共識 $1.10 兆)。FinSight 整理
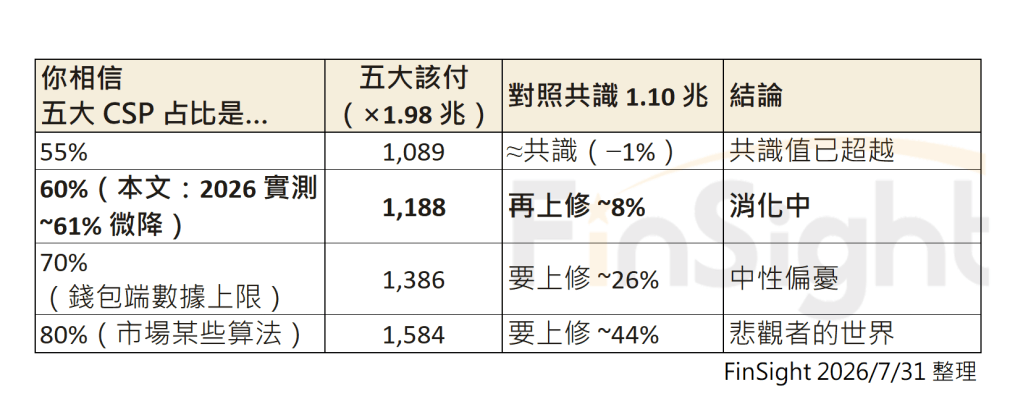
而第二題的三把尺,已經把這個數字夾出來了:晶片出貨端加權約 63%,而且照長約結構還會往下走;衛星裝機端推估 2027 年底約 66%,但覆蓋集中在美國頭部案場、中國與主權被低估,真實值只會更低;文件化錢包的天花板約七成,已知高估。三個彼此獨立的量法,指向同一個區間,因此 FinSight 把五大占比放在六成出頭。
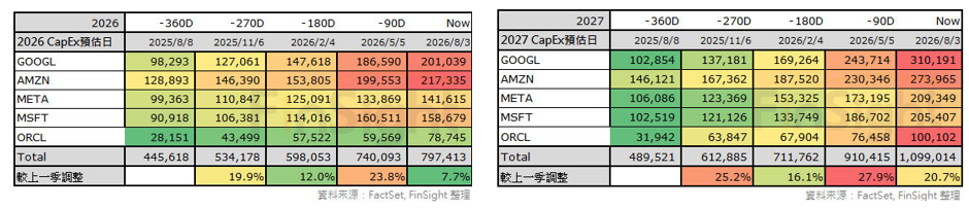
用基準的 60% 推 2027:五大該付 ≈ $1.19 兆 vs 目前共識 $1.10 兆,差約 8%;若用出貨端的 63%,缺口擴大到約 13%,意思是五大的 capex 預估接下來可能還要再上修。這難嗎?參考過去經驗,五大 capex 共識幾乎每季都在上修、幅度動輒一兩成;8-13% 的缺口,照目前的斜率,很有機會在接下來一兩季的法說會就補完。供應鏈估出來的帳單,和買家的錢包,是對得上的。
表 7:五大 CSP 2026/2027 capex 共識滾動軌跡(-360D→Now)。資料來源:FactSet(2026/8/3 快照),FinSight 整理
回到開頭那個市場擔憂。「供應鏈預估要下修」的推算,問題可能不在供應鏈端,而是買家端算錯了。把全市場的帳單,硬塞給只占六成出頭的五大去付,缺口自然大得嚇人。分母放對,缺口就只剩 8-13%,而且是會被逐季上修消化掉的 8-13%。
接下來真正要盯的不是這張帳單,而是付帳單的理由:公有雲成長性(過去五大 capex 的增幅大致不亞於公有雲成長)跟 AI 應用能不能接棒。這一季財報,我們會沿著先前兩篇的脈絡:「算力越來越緊、離賺錢只差一年」逐步對答案。
照例聲明:這是我們的算法、我們的假設,留給未來對帳用;你有你的模型,那就各自驗證,市場最終會給大家答案。
免責聲明:本文章內容僅供投資人參考,無任何推薦與買賣邀約之情事,投資人應獨立審慎判斷,自負買賣風險謹慎投資,本網站不負任何法律責任。
喜歡我們的文章嗎?歡迎追蹤我們的臉書粉絲團,我們會持續提供更多產業趨勢的分析。
若我們的網站有幫助到您,也可以選擇贊助我們,讓我們更有動力繼續前進!
一次性贊助 ☕ 定期定額贊助 🥐
AI 認知落差系列——把市場正在流行的想法,跟數據說的話,放在一起對質。
一、現在的漲價只是前菜:AI 算力會越來越缺,至少缺到 2027 下半年(2026/7)
二、AI 燒錢無底洞?我們把成本線畫出來了:照這斜率,AI 離賺錢只差一年!(2026/7)
三、從供應鏈營收反推 2027 資本支出:記憶體與晶片價格飆漲,五大 CSP 付得起嗎?(本篇 2026/8)
四、2026Q2 雲端公司財報:缺貨中還能加速,需求第一次看得到 2028(2026/8)
五、還在用「殺價競爭」看 AI?2025 年中之後,定價的遊戲規則早就不一樣了(2026/8)
六、市場說 AI ARR 不如預期,可是算力為什麼還是越來越緊?(2026/8)
七、AI ARR 成長慢下來就是到頂了?看懂四年的階梯式成長,就不會慌(2026/9)
八、AI 支出到頂?SaaS 末日?兩個擔憂,答案是同一件事的開始(2026/9)
九、市場最擔心的債務問題(即將發布)
資料驅動的科技革命 – 系列文章:
1. 資料驅動的科技革命之一:從應材分析師會議,看半導體的巨大商機
2. 資料驅動的科技革命之二:從 Intel IDM 2.0 的轉型看到些什麼?
3. 資料驅動的科技革命之三:資料中心競爭白熱化
4. 資料驅動的科技革命之四:科技賦能的關鍵技術軍火商 NVIDIA
5. 資料驅動的科技革命之五:企業支出增加,加速投入數位轉型
6. 科技正在改變世界,我們該如何面對產業革命呢?
AI 產業革命 – 系列文章:
1. AI 產業革命之一:資料量指數成長,使軟體與半導體迎來長線成長動能
2. AI 產業革命之二:AI 正在改寫規則,回顧發展至今的三個階段
3. 估算 AI 資本支出合理性:AI 投資泡沫?數據告訴你! (2025/6)
 FinSight 趨勢觀點
