
AI 支出到頂?SaaS 末日?兩個擔憂,答案是同一件事的開始
上一篇說 AI 市場在分層。這篇看錢往下游流會落在誰手上:企業開始管 AI 帳單,不是縮手,是真實支出的開始;AI 會吃掉的是軟體裡靠近模型的那層鷹架,吃不掉的是幫企業管 AI 的治理層。
趨勢領航,聚焦投資與提供洞見
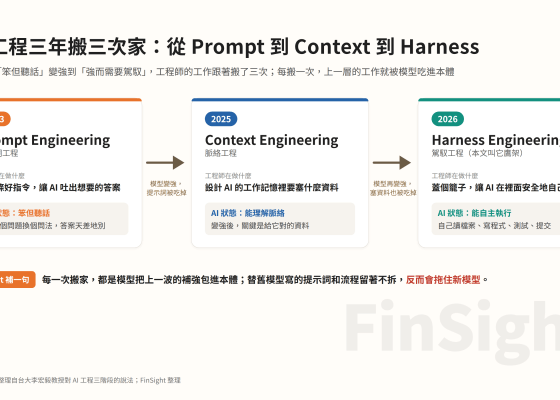
上一篇說 AI 市場在分層。這篇看錢往下游流會落在誰手上:企業開始管 AI 帳單,不是縮手,是真實支出的開始;AI 會吃掉的是軟體裡靠近模型的那層鷹架,吃不掉的是幫企業管 AI 的治理層。
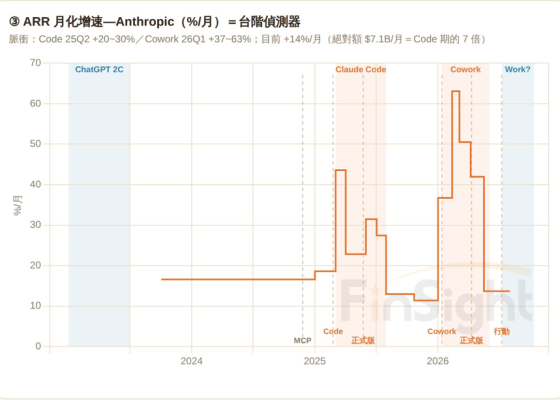
成長慢下來,怎麼分辨是在等下一階還是真的到頂?回顧 ChatGPT、Claude Code、Cowork 四年三段階梯,用 Ramp 數據拆成廣度和深度:廣度跟著新產品走,深度跟著模型變強走。成長慢下來不用慌,看這兩條線有沒有繼續往上就好。
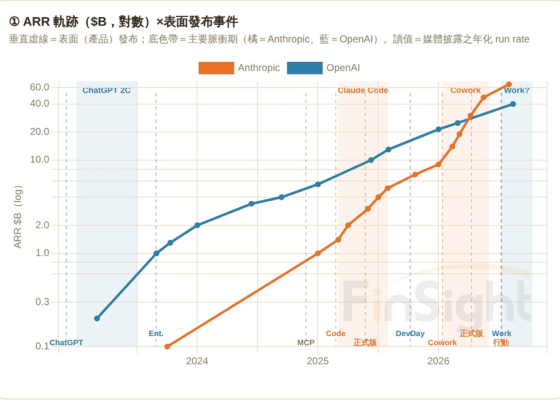
OpenAI 和 Anthropic 最新的 ARR 出來,市場說慢下來了、不如預期。但七月我們畫算力吃緊那條線的時候,本來就假設成長率會逐年衰退。
這篇把新數字放回當時的模型對帳:實際比我們的線快了兩個月、資料中心每個月還要多吞 $13B 的新生意、新公司和重度用戶都還在進來。算力越來越緊的推論沒有被動搖,文末也寫了要看到什麼訊號我們才會改看法。
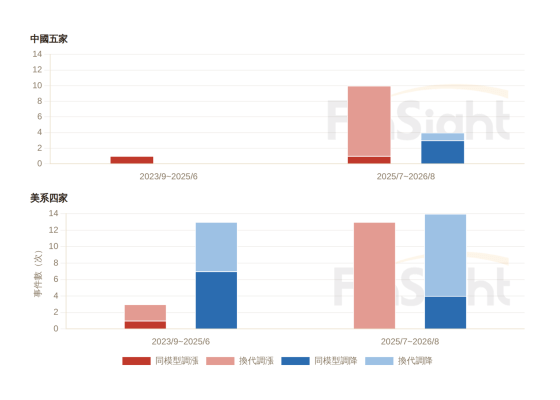
市場一直用「token 價格一路下跌」證明模型公司在殺價競爭,甚至說這是 AI 最危險的訊號。
但我們把中美九家模型公司三年來的每一次 API 調價翻了一遍,發現這個劇本在 2025 年中之後就換了:主力模型越開越貴,便宜的是輕量款和去年那個水準的智慧。這個行業不是在削價,是在分層;用舊劇本讀新數據,就會把「長大」讀成「衰退」。

我們先前判斷:AI 算力會越來越缺,而且照成本線推算,AI 離賺錢只差一年。
這季四大雲端與 SpaceX 財報給了第一次驗證:缺貨時間表延到 2028、資本支出實質全面加碼、AWS 親口說伺服器不到三年回本,還有人捧著錢搶買算力。

市場擔心供應鏈 2027 預估太高、五大 CSP 付不起。我們實際算一遍:全市場 AI 帳單近 $2 兆,但五大只占六成出頭——缺口其實只有 8%,不是市場算的兩到四成,以 capex 逐季上修的慣性來看消化得掉。分母放對,擔憂就縮小;這篇帶你把帳一塊一塊對完。

Anthropic 半年 ARR 從 10 億暴增至 40 億美元,成長 300%;美國企業 AI 付費採用率從 8% 激增至 42%。這些數據顯示 AI 應用正進入爆發期,2B 市場出現指數型滲透。
對比 1975 年個人電腦革命與 1995 年網路商業化,當前 AI 革命展現相同的「跨越週期」特性。不同的是,這次革命呈現「大者恆大」特性,投資高度集中於頭部公司。

AI 投資是泡沫嗎?數據揭示驚人真相!Google I/O 2025 證實AI需求呈指數級增長,Token 處理量一年增 50 倍。OpenAI、Anthropic營收飆升,2025 年 AI 創造價值預計將超 1000 億美元,超越同期 CSP 增量的資本支出。AI 不僅帶動營收,更顯著削減企業成本,五大 CSP 獲利能力回升。
結論:AI 投資不僅沒過度,甚至可能跟不上需求!這不是泡沫,而是正在加速的產業典範轉移。

台灣四月 PMI 數據 (2025/5) 顯示新訂單減客戶庫存轉負,電子庫存循環最終賣訊出現,較初步賣訊 (2024/10) 晚七個月。本次循環具有三大特色:一、電子庫存週轉天數年比尚未轉正;二、指數已較初步賣訊時期下跌,類似 2018 年模式;三、AI 與非 AI 產業分化明顯。
參考歷史,終極賣訊後1-5個月將出現波段低點,但產業結構變化使本次循環表現可能更溫和。長期投資者可視為增加優質標的的機會。

回顧台積電過去十年的庫存循環買賣訊,若嚴格執行循環操作,每次再買回價格都高於賣出價。這反映在強勁科技趨勢推動下,短期庫存調整往往只是長期上升軌道中的波動。當運算需求呈指數成長,對效能的追求將不停止。面對這種趨勢性成長,長期持有策略的績效往往優於頻繁進出。把庫存循環當作調整部位的參考點,或許是更務實的做法。
 FinSight 趨勢觀點

你必須登入才能發表留言。