
 Posted by
FinSight 的 AI 研究地圖上線了。
從 7 月中到現在,我們寫了十一篇 AI 的文章,都圍繞同一件事:AI 算力只會越來越緊,每顆晶片做出的生意,明年會碰到損平線(新蓋的機房開始打平的那條線)。市場這幾個月吵過的擔憂我們也一個一個寫了:AI 營收到頂了嗎、AI 會不會吃掉軟體、債扛在誰身上。
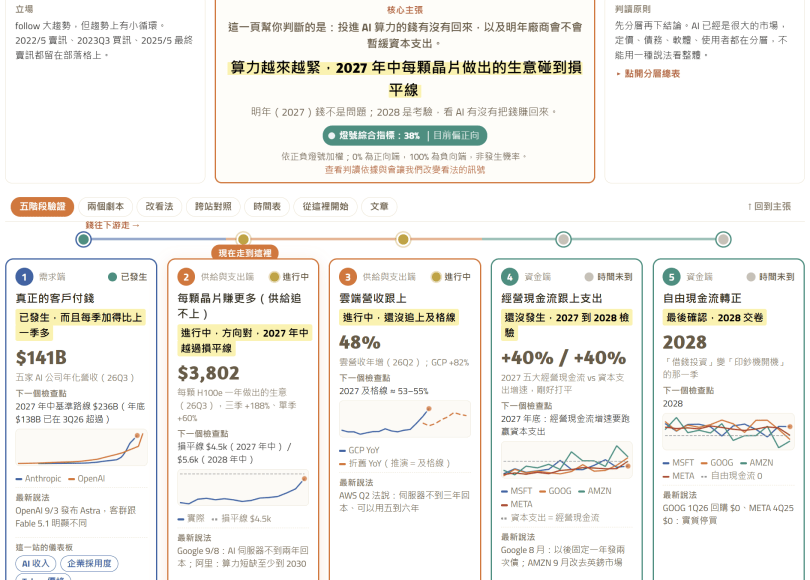
這些文章其實都掛在同一張 AI 研究地圖上:錢從客戶付出去,繞一圈回到雲端公司手上,中間五個站,每一站一個數字。我們把它整理出來放上網,地圖上的數字會跟著資料更新。
地圖上線的同時,我們用 9 月底的最新數字,順便看一下 7 月寫下的劇本走到哪了。
結論是「比先前預估的強勁」:AI 公司的營收跳上新的一階,每顆晶片做出的生意離損平線只剩一點點,原本預估明年中才碰到的損平線,照現在的數字年底就可能碰到。走向正向劇本的機率是高的,接下來的財報季,雲端營收有沒有再往上,是劇本能不能再往前一步的關鍵。
AI 研究地圖怎麼用?
地圖的骨架是一條錢的循環:客戶付錢給 AI 公司,AI 公司拿錢去租算力,擁有算力的雲端公司營收成長,雲端公司賺到的現金跟得上它的資本支出,最後扣掉支出還有剩(自由現金流轉正),再投下一輪。
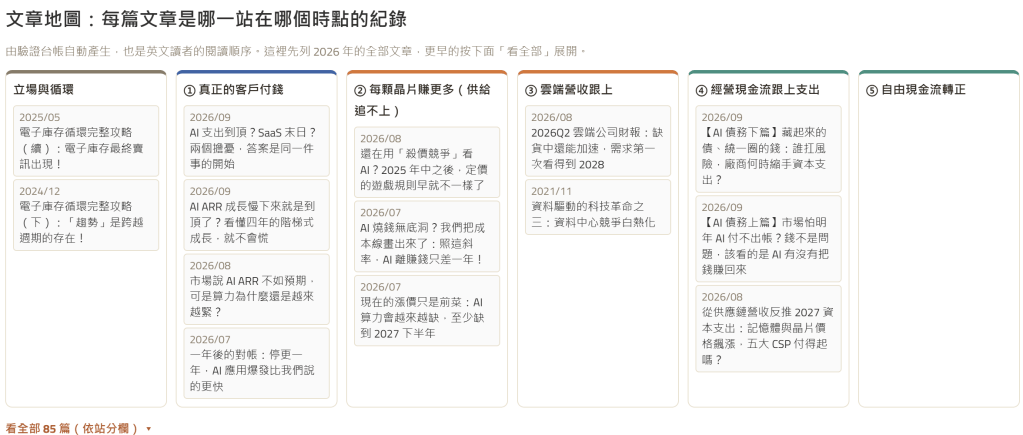
網站上的五個站就是這五步:每一站只放一個數字、下一次檢查的時間,和廠商最新的一句話。綠燈是已經發生,黃燈是正在發生,灰燈是時間還沒到;現在是一綠、兩黃、兩灰。
圖 1:一條循環、五個檢查站,每站一個數字與下一個檢查點(截自 FinSight AI 研究地圖,2026/9/30)
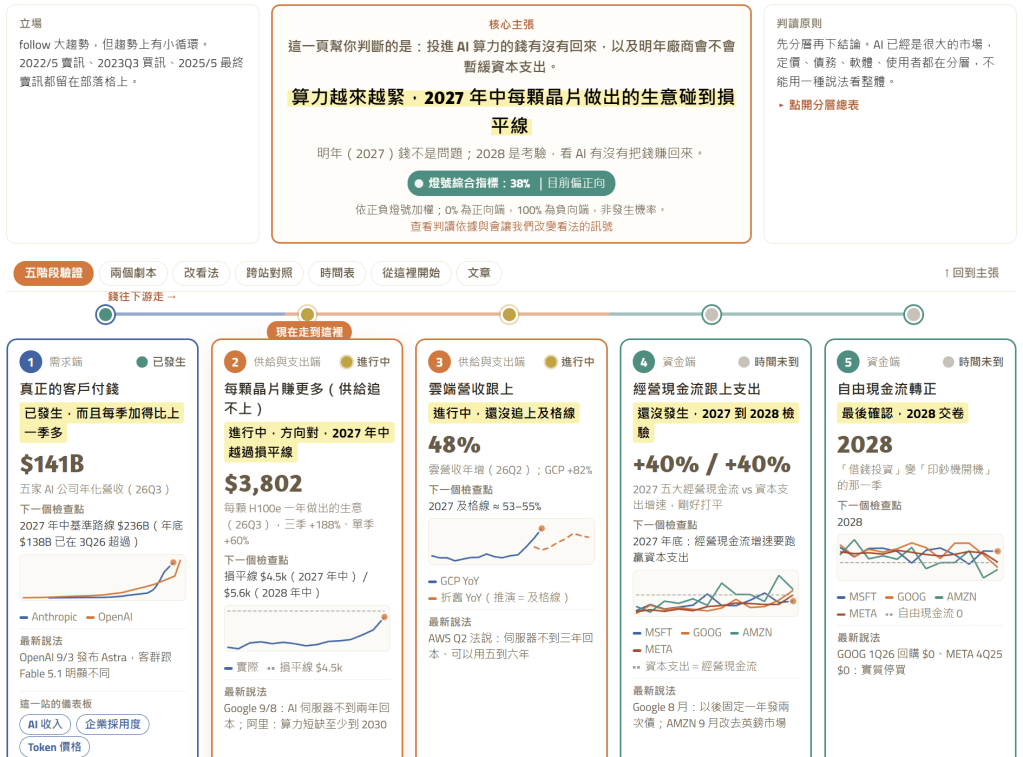
每一站底下都有正向、負向兩個劇本。正向劇本是五步一步一步往下走;負向劇本是同一套結構反過來:客戶不付錢、簽了的約沒變成營收、回本比借錢的利息慢、越借利率越貴、信用評級被砍只好砍支出,最後收租的人和供應鏈先痛。哪一格亮燈,就知道現在走的是哪個劇本。
圖 2:正向與負向兩個劇本互為反面,中間那條尺看現在偏哪邊(截自 FinSight AI 研究地圖,2026/9/30)
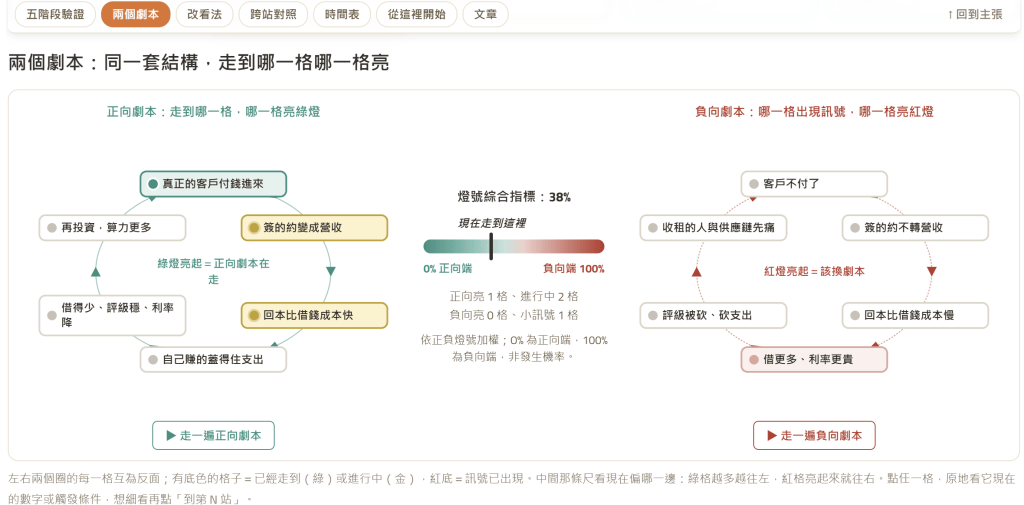
我們過去的研究文章,其實都是這張地圖的一部分:營收階梯、ARR 對帳那幾篇在第一站,算力短缺、損平線、定價三篇在第二站,雲端法說會那篇在第三站,供應鏈反推資本支出和債務兩篇在第四站,以後每一篇新文章也都會標它是哪一站的。
至於地圖要追蹤的數據,我們會像拼圖一樣一塊一塊拼上去,目前已經放上去的有三塊:ARR 從哪裡來、Token 價格、企業採用度,等更完整再介紹給大家。
圖 3:文章地圖,每篇文章是哪一站在哪個時點的紀錄(截自 FinSight AI 研究地圖)
這張地圖和三頁數據頁也有英文版(en.finsight.investments),要分享給國外的朋友可以直接用。
跟著地圖走:現在數字走到哪了?
第一站,客戶付錢:OpenAI 如預期跳上新的一階
9 月初的〈AI ARR 成長慢下來就是到頂了?〉寫的時候,OpenAI 第二季只長 18%。我們當時的看法是,營收要等到最後才看得到,但前面的訊號已經出現了:7 月 ChatGPT Work 上線、用 AI 最深的前 1% 企業又多花錢,慢下來只是在等下一階。
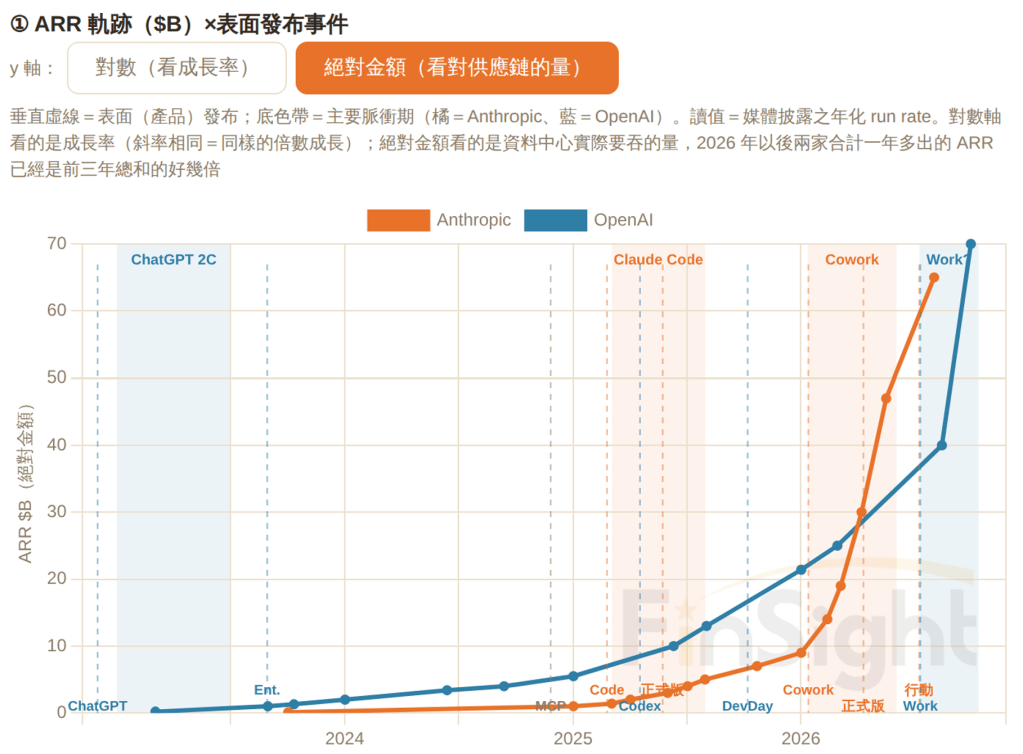
9 月底,下一階來了。Axios 引述知情人士報導,OpenAI 的年化營收(最近一個月的營收乘以 12)接近 700 億美元,比第三季初多了七成,企業客戶那一塊長了一倍多。放回四年的走勢圖看,2026 年以後兩家一年多出來的營收,已經是前三年加起來的好幾倍。
圖 4:兩家 AI 公司四年的年化營收與產品上市時間,OpenAI 9 月底的 700 億是最右邊那一點(截自 FinSight AI 供需監測總覽「歷史 AI ARR 成長來源」分頁)
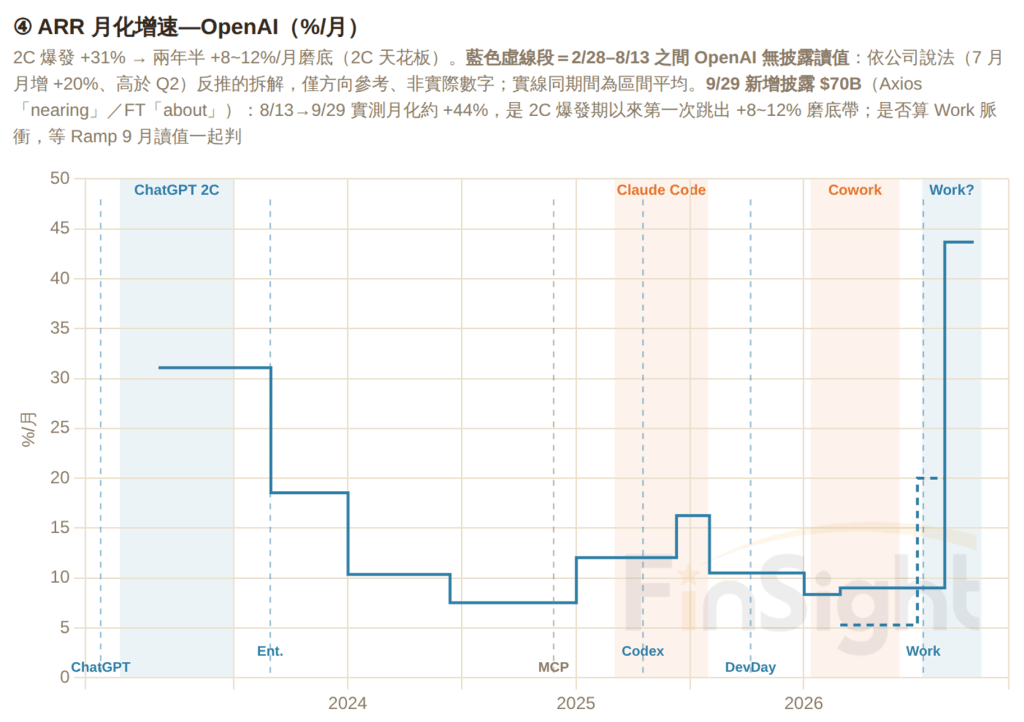
換成每個月的增速是 19% 左右。過去兩年半 OpenAI 都在每月 8% 到 12% 之間,這是第一次跳出來。
圖 5:OpenAI 年化營收每個月長多少,兩年半都在 8% 到 12% 之間,這次第一次跳出來(截自 FinSight AI 供需監測總覽「歷史 AI ARR 成長來源」分頁)
五家 AI 公司加起來,第三季年化營收 1,411 億美元,7 月基準路線上年底才要到的 1,380 億,9 月就超過了。這裡面 Anthropic 還是 7 月底公告的 650 億;11 月它上市的公開說明書會有查核過的數字,市場共識至少 1,000 億,到時候第一站只會更高。
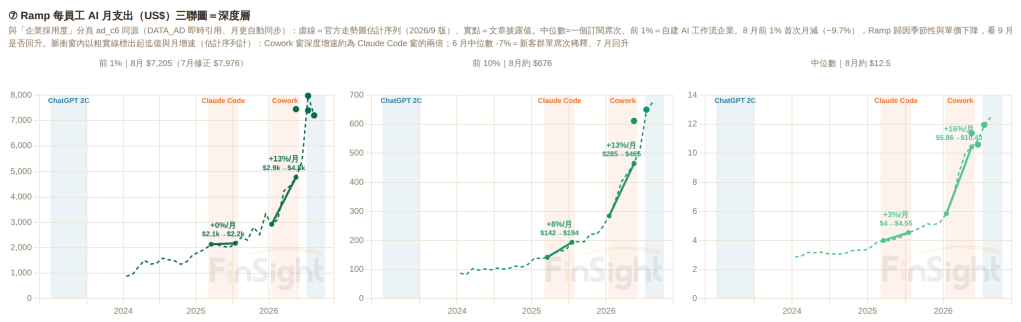
用 AI 最深的那群公司呢?這是下一階的前段訊號,我們看 Ramp 的企業刷卡資料(Ramp 是美國的企業信用卡公司,每個月公布企業花在 AI 上的錢)。前 1% 企業每位員工每月的 AI 支出,8 月第一次月減,從 7,976 美元降到 7,205 美元,Ramp 說是暑假加上模型降價;前 10% 和中間的公司還在往上。9 月的數字出來,就知道只是暑假,還是真的在退。
圖 6:Ramp 每位員工每月的 AI 支出,前 1%、前 10%、中間的公司三張分開看(截自 FinSight AI 供需監測總覽「歷史 AI ARR 成長來源」分頁;資料:Ramp AI Index 至 2026/8)
第二站,每顆晶片賺更多:離損平線只剩一點點
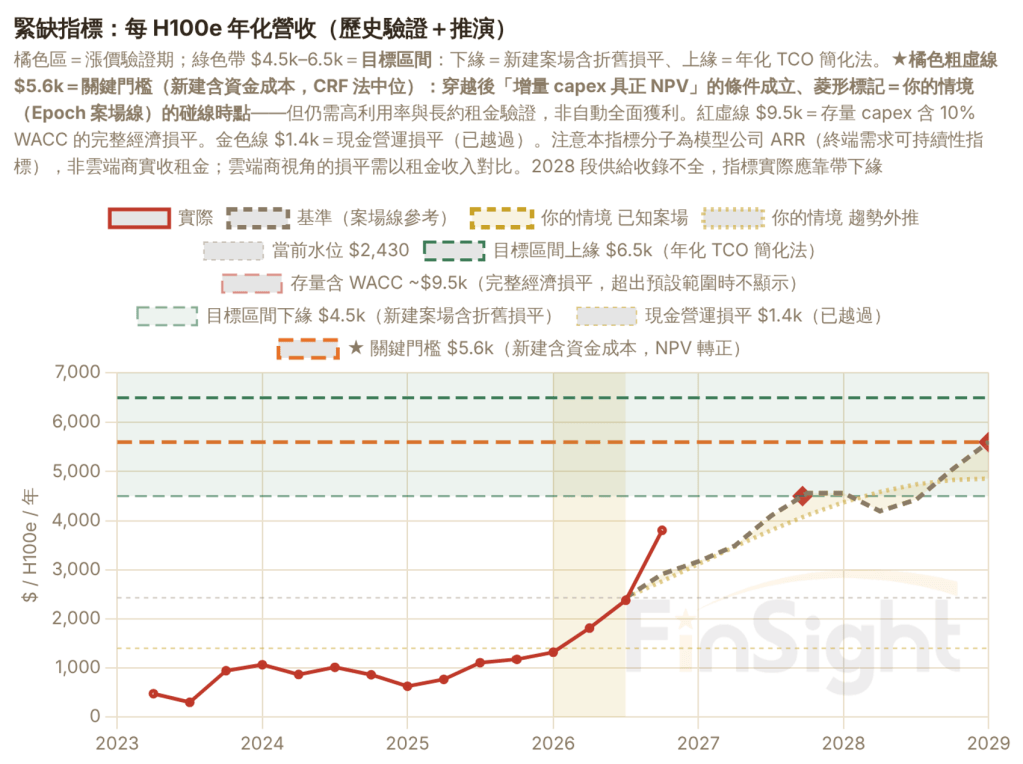
7 月中的〈現在的漲價只是前菜〉和〈AI 燒錢無底洞?我們把成本線畫出來了〉是整個劇本的起點。當時的數字:每顆 H100 等級晶片一年做出的生意,第二季是 2,430 美元;新蓋機房的損平線是 4,500 美元,做到 5,600 美元連擴產都划算;照當時的速度,2027 年中碰到損平線。
三個月後,每顆晶片做出的生意第三季是 3,800 美元:五家年化營收 1,411 億,除以市場上累積的 3,710 萬顆晶片。晶片數有兩種算法,這次取晶片比較多、也就是比較保守的那一種,細節在 Epoch 追蹤儀表板上。
圖 7:7 月寫下的劇本與現在的數字並排,灰色是當時、綠色是目前算出來的(資料來源:Epoch AI,FinSight 計算)
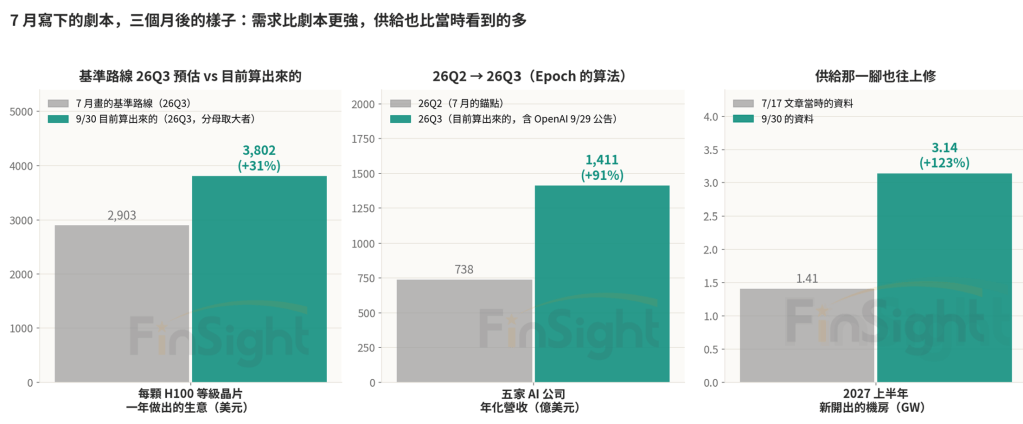
對回 7 月預估的路線,同一季是 2,900,實際高出三成,已經走到預估路線上明年第一、二季之間的位置,離 4,500 的損平線只差一成半。
圖 8:每顆 H100 等級晶片一年做出的生意,紅線是實際、灰虛線是 7 月預估的路線,綠帶下緣 4,500 是損平線(截自 FinSight Epoch AI 追蹤儀表板「供需情境推演」分頁)
機房開出比 7 月多,算力更緊的原因主要來自需求爆發
7 月中我們說,2027 上半年新開出的機房只有 1.41GW,是 2023 年以來最少的半年。這三個月衛星陸續看到新的案場動工,同一份資料現在是 3.14GW,比 7 月多了一倍。不過放回整條時間線看,它還是比前後都少:2026 下半年開出 4.5GW,2027 下半年 4.4GW,真正大量開出要等 2028 上半年的 7.2GW。所以 2027 上半年還是供給的一個凹洞,只是沒有 7 月看起來那麼深。
圖 9:美國新機房每半年開出多少,2027 上半年是谷、2028 上半年才大量開出(截自 FinSight Epoch AI 追蹤儀表板「資料中心與供需對照」分頁;資料:Epoch AI)
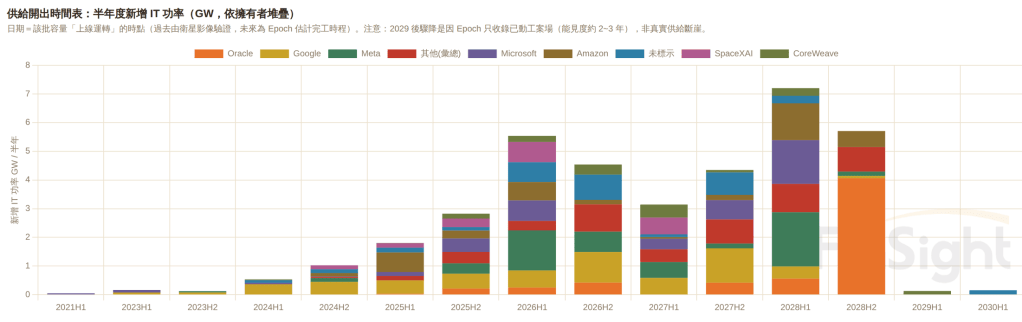
機房多了,需求也跳了一階,兩邊都往上,「算力越來越緊」的原因就跟 7 月不一樣了。
7 月講的緊,有一半是靠機房蓋不夠;現在是需求跑在前面。這對我們來說反而更踏實:靠機房不夠撐住的緊,2028 年機房大量開出來就會鬆;靠需求撐住的緊,要看的是客戶付的錢有沒有繼續跳。
租金也在講同一件事。H100 的租金指數 9 月底每小時 2.72 美元,一週漲 4.6%;Nebius 5 月把 H100 從每小時 2.95 美元漲到 3.85,10 月再漲到 4.50,五個月漲了五成;CoreWeave 也說第三季初新簽的合約價格比 6 月底之前高。機房比 7 月看到的多,租金還是在漲,需求跑得比供給快。
第三站,雲端營收跟上:賣算力的人說回本一次比一次快
第二站看的是 AI 公司付的錢夠不夠讓晶片回本;第三站看收錢的那一邊,雲端公司的營收有沒有跟上。
這一站的證據,是廠商自己說的回本速度,從三年、兩年講到一年:
- 7 月底 AWS 執行長 Jassy:伺服器平均不到三年回本,可以用五到六年。
- 9 月初 Google Cloud 執行長 Kurian:AI 伺服器整體不到兩年回本,自家 TPU 大約一年。
- 8 月初 SpaceX:新投下去的算力不到一年回本。8 月底黃仁勳也說,聽說 500 億美元等級的資料中心不到一年回本。
這些都是賣算力的人自己講的,聽的時候要打個折。所以我們在第二站自己算了一個不靠廠商的數字,每顆晶片做出的生意,現在兩邊講的是同一個方向:回本確實越來越快。
回本這麼快,誰都想多裝一點。
上一季四家雲端公司都把缺貨講到 2027 年底以後,這一季又多了 Nebius 第二次漲價、CoreWeave 簽約的電力從 3.7GW 加到 4.2GW、第三季初新增的客戶承諾超過 250 億美元。缺貨中還在漲價,漲了還是賣完,10 月底的財報季是檢視第三站的關鍵時刻。
要看的數字是公有雲的成長率:現在花的資本支出,之後每年都要攤提折舊,要養得起這些,2027 年公有雲營收至少要年增 53% 到 55%,這條線我們叫及格線。上一季三朵雲合計年增 48%,這一季看有沒有再往及格線靠近。
至於第四站看雲端公司賺到的現金跟不跟得上支出、第五站看扣掉支出還有沒有剩,要等明年、後年的數字。
AI 算力劇本更新:年底有機會碰到損平線,比 7 月說的早兩季
把上面的數字放回 7 月的算法,我們先前推論的劇本要更新:
- 先看門檻:機房變多,要養的晶片就變多,損平線對應的營收門檻會跟著變高。不過 2027 上半年多開出來的機房,影響的主要是明年的門檻,明年年中從 7 月寫的 2,340 億升到 2,590 億;今年底的晶片數幾乎沒變,年底的門檻只從 1,910 億小升到 1,960 到 1,990 億。所以年底五家年化營收到 1,960 到 1,990 億,新蓋的機房就打平;到 2,440 到 2,470 億,連擴產都划算。
- 再看年底的營收:OpenAI 跳完一階,照過去的經驗會回到每月 8% 到 12% 的速度,年底約 950 億;Anthropic 保守用 1,000 億;其他三家維持 70 億。加起來約 2,020 億,剛好過 1,960 到 1,990 億的門檻,換成每顆晶片約 4,600 美元,在 4,500 的損平線上面一點。如果 Anthropic 照它自己 5 到 7 月的速度走,年底會到 1,200 億,五家就是 2,220 億,穩穩過線,但離連擴產都划算的 2,440 億還差一截。
圖 10:兩種年底的算法(差別只在 Anthropic),對上兩種算法算出來的門檻區間,斜線柱是推估(資料來源:Epoch AI、公司說法,FinSight 估算)
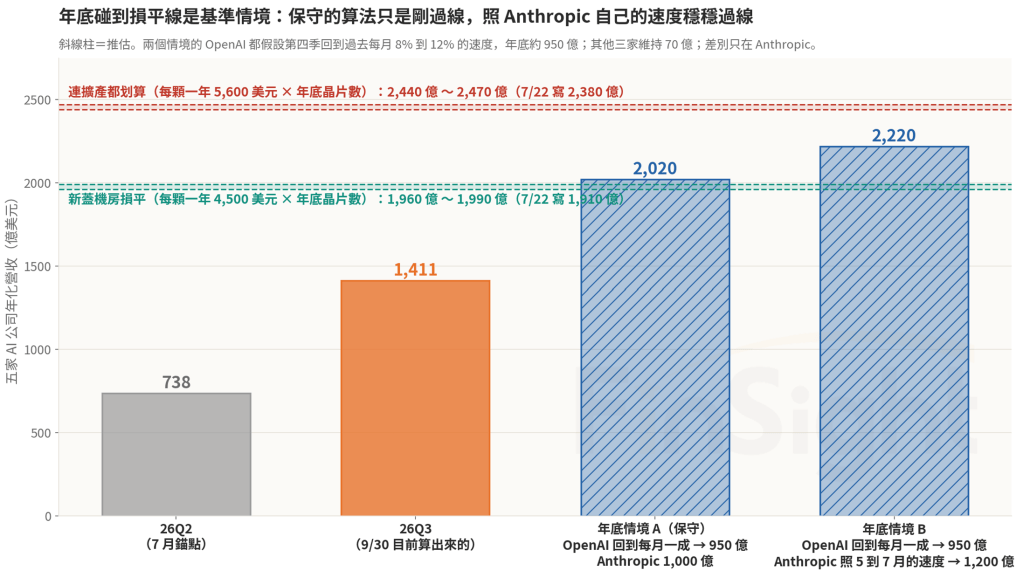
所以更新後的劇本是:年底就有機會碰到損平線,比 7 月說的明年中提早了兩季;連擴產都划算那條(每顆 5,600 美元),有機會在明年上半年碰到。下一次能對這個數字的時間點有兩個:11 月 Anthropic 上市的公開說明書,會把 1,000 億這個底換成查核過的數字;明年 1 月各家公告的年底數字,就知道有沒有真的過線。
下一季看什麼:
圖 11:10 月底財報季,五個站各看什麼;正向、負向劇本各會看到什麼(FinSight AI 研究地圖)
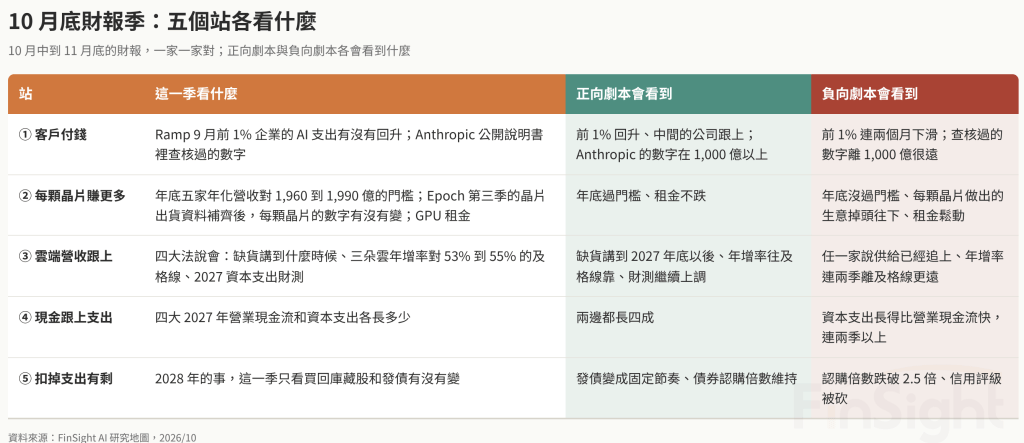
什麼情況下我們會改看法:
- Anthropic 年底如果沒到 1,000 億。 年底五家會停在 1,700 億上下,離門檻差一成多,碰線往後推到明年第一、二季。11 月 IPO 公開說明書的數字一出來就知道。
- 供給上修得比需求快。 供給往上,門檻就往上。Epoch 第三季的晶片資料補齊後如果比我們估的多,或是機房時間表繼續往上修、租金同時往下,每顆晶片做的生意就會被拉低。到時候三件事要一起看:晶片商下一季的財測、Epoch 每週更新的機房時間表、租金。
- 前 1% 企業的支出,8 月下滑如果不只是暑假。 用得最深的那群人先動,營收最後才看到;如果 9 月、10 月前 1% 繼續往下,代表這一階在退,營收的下一階就不會來。
寫在最後
7 月中回來寫 AI 的時候,市場上一片質疑的聲音:營收到頂了、資本支出回不了本、AI 要吃掉軟體、債會出事。我們那時候想做的很單純,就是把數字攤開來,一層一層看,給大家一些不同的觀點、數據和工具當參考。三個月下來寫了十一篇,研究工具也一個一個上線,現在回頭看,這些東西拼在一起,就是這張地圖。
而這三個月的研究和文章,從抓數據、算門檻、畫圖到改稿、改網站,都是 AI 陪著我一起做的(主力是 Claude 的 Fable 和 OpenAI 的 Astra)。一個人的時間有限,以前很多想做卻做不完的事,現在真的做得出來;我們一直在寫 AI 能不能賺回它花的錢,這些文章本身,大概就是最貼近我的一個答案。
地圖上線不是結論,是起點。
接下來每一季的財報、每個月的數據,我們都會拿回來對這張圖,燈號亮了、滅了,都會跟大家說;劇本走對了會講,走錯了也會講。這幾個月的研究已經設定了很多檢查的標準,之後就是一步一步驗證、動態調整。
財報季開始之前,我們會把地圖上剩下的幾塊觀點寫完。謝謝一路以來一直追蹤我們文章的你,你的支持與鼓勵都將是我未來持續往前的動力。
免責聲明:本文章內容僅供投資人參考,無任何推薦與買賣邀約之情事,投資人應獨立審慎判斷,自負買賣風險謹慎投資,本網站不負任何法律責任。
喜歡我們的文章嗎?歡迎追蹤我們的臉書粉絲團,我們會持續提供更多產業趨勢的分析。
若我們的網站有幫助到您,也可以選擇贊助我們,讓我們更有動力繼續前進!
一次性贊助 ☕ 定期定額贊助 🥐
AI 認知落差系列——把市場正在流行的想法,跟數據說的話,放在一起對質。
一、現在的漲價只是前菜:AI 算力會越來越缺,至少缺到 2027 下半年(2026/7)
二、AI 燒錢無底洞?我們把成本線畫出來了:照這斜率,AI 離賺錢只差一年!(2026/7)
三、從供應鏈營收反推 2027 資本支出:記憶體與晶片價格飆漲,五大 CSP 付得起嗎?(2026/8)
四、2026Q2 雲端公司財報:缺貨中還能加速,需求第一次看得到 2028(2026/8)
五、還在用「殺價競爭」看 AI?2025 年中之後,定價的遊戲規則早就不一樣了(2026/8)
六、市場說 AI ARR 不如預期,可是算力為什麼還是越來越緊?(2026/8)
七、AI ARR 成長慢下來就是到頂了?看懂四年的階梯式成長,就不會慌(2026/9)
八、AI 支出到頂?SaaS 末日?兩個擔憂,答案是同一件事的開始(2026/9)
九、【AI 債務上篇】市場怕明年 AI 付不出帳?錢不是問題,該看的是 AI 有沒有把錢賺回來(2026/9)
十、【AI 債務下篇】藏起來的債、繞一圈的錢:誰扛風險,廠商何時縮手資本支出?(2026/9)
十一、【AI 研究地圖上線】算力吃緊的劇本比 7 月預估更強:損平線提前兩季,年底就有機會碰到(本篇 2026/10)
十二、回顧三次科技循環歷史(即將發布)

