
 Posted by
前幾篇看的都是 AI 的錢往哪裡流:定價在分層、營收一階一階往上、應用端的錢落在誰手上。這篇換到另一端,看蓋算力的錢從哪裡來,因為市場最近最擔心的就是這件事:明年的錢夠不夠。
擔心的道理很簡單:資本支出已經大到自己賺的錢不夠付,現金流往負的方向走,剩下的只能跟市場借。偏偏過去一年科技公司發債的動作完全不一樣了,量一下子放大好幾倍,美債殖利率又創了新高,所以會擔心是正常的。擔心的終點是:如果明年付不出來,供應鏈現在對明年的樂觀預估,就沒有再上修的空間。
所以這篇做三件事:算明年到底要借多少;看市場願不願意借;看借來這筆更貴的錢,是拿去做怎樣的生意。
先講結論:明年(2027)的錢不是問題,後年(2028)再看 AI 變現的速度。
- 借的錢真的變多了,而且今年借的大致就是今年花掉的:五年之內一年的發債量變成八倍;今年到 8 月中發了 2,190 億,大致就是拿來補今年資本支出加回購比賺的多出來的約 1,350 億,剩下的留在帳上:五大 CSP(微軟、Google、亞馬遜、Meta、甲骨文)手上的現金,只比去年底多 480 億。
- 明年要向外借的錢,1.2 兆比今年少,1.4 兆是今年的 1.4 倍,都還在借得到的範圍:照 1.2 兆算,把現金和回購的錢用上還要借 1,050 億;照市場流傳的 1.4 兆要借 3,050 億。Google 手上可以賣的 800 億 SpaceX 股票是另一層預備水位,要賣的話 1.4 兆情境降到跟今年差不多。
- 看起來還借得到,只是資金成本變高;而這筆更貴的錢,買的是兩三年回本的生意:今年每一筆借貸大案認購倍數都還有好幾倍;四大 CSP 發債成本現在 5% 到 7%,Google 自己說 AI 伺服器兩年回本,兩年收回本金對上一年 5% 到 7% 的利息,差距很大。
第一題:明年到底要借多少?
今年借了多少錢?為什麼要借?
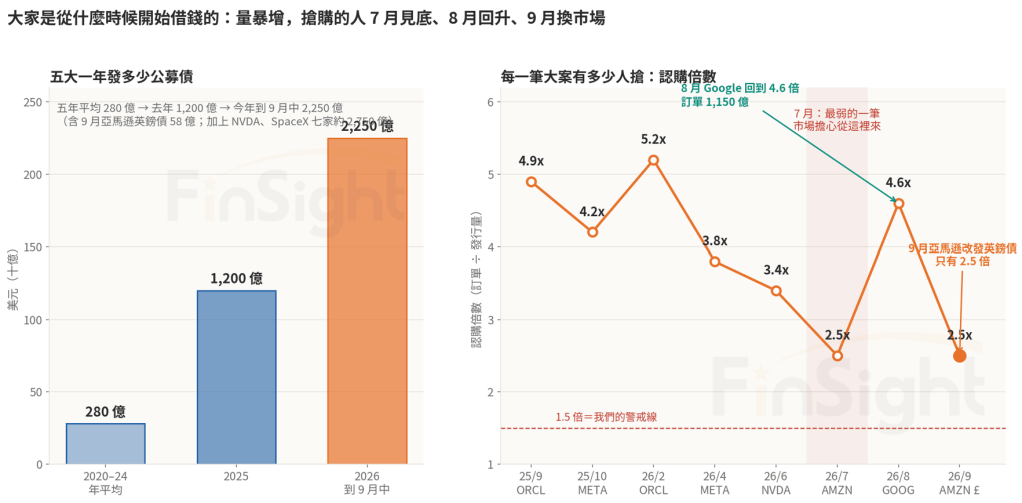
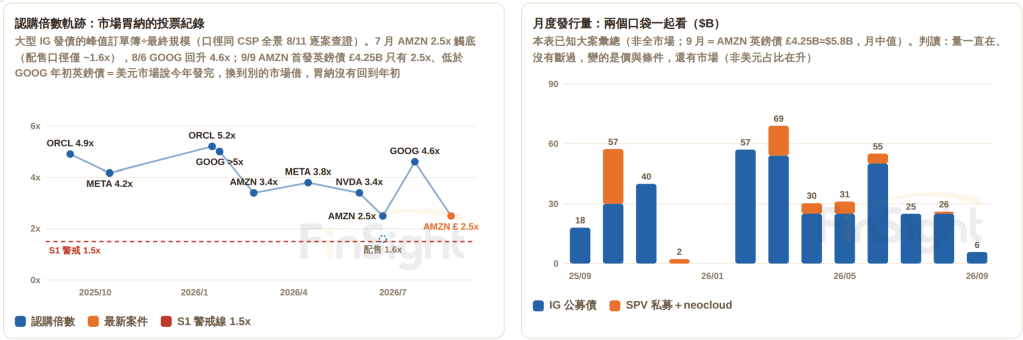
五大 CSP 2020 到 2024 年平均一年只發 280 億美元的公開債,2025 年一口氣發了 1,200 億,今年到 9 月中已經 2,250 億,五年之內一年的發債量變成八倍;加上 NVDA 和 SpaceX 是 2,750 億,接近十倍。
發債的量變大,認購倍數卻一路往下:去年 9 月甲骨文那筆 4.9 倍,今年 7 月亞馬遜只剩 2.5 倍,市場的擔心就是從這裡來的。8 月 Google 回到 4.6 倍,大家才安心了一點;9 月亞馬遜改去英鎊市場借,又只有 2.5 倍。
圖 1:五大一年發多少公募債,每一筆大案的認購倍數
算明年要借多少:三個數字相減
要借多少,就是明年的資本支出,減掉明年賺的錢(經營現金流扣掉給股東的股利和回購),再減掉手上可以動用的現金,剩下的才要向外借。這裡算的是新增的缺口,舊債到期換新不算在內。三個數字一個一個看。
- 明年賺的:五大 2027 年經營現金流,分析師預估合計 1 兆 470 億美元(9 月中的預估值);給股東的錢維持今年的水準約 910 億。扣完之後,明年自己可以花的是 9,560 億。
- 明年要花的:目前市場分析師對資本支出的預估共識落在 1.11 兆,但這個數字過去一年被上修了一倍多、每一季都還在往上修,照我們對算力吃緊的看法,明年至少會到 1.2 兆;再把兩個情境放進來:市場上流傳的買方共識 1.4 兆,和更壓力一點的 1.5 兆。
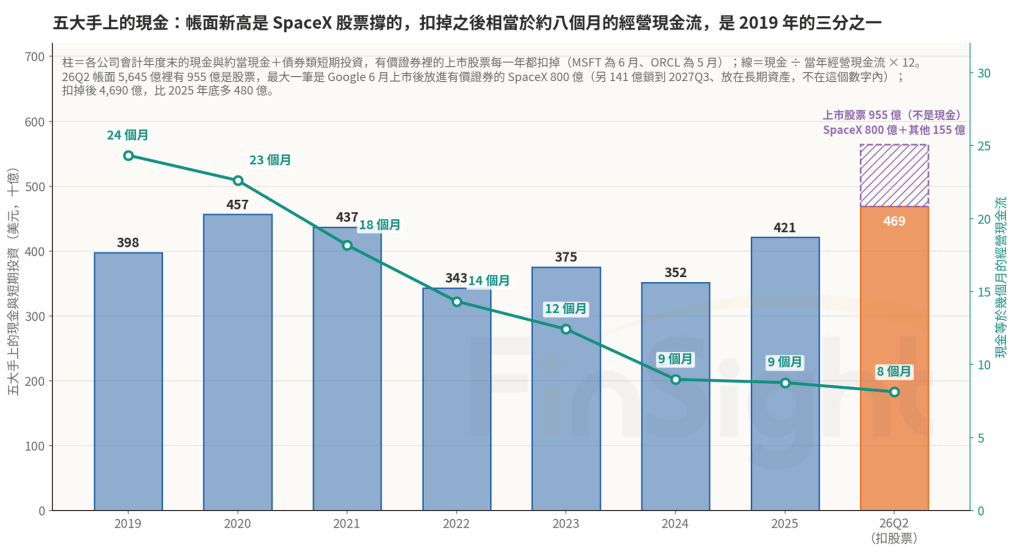
- 手上的現金:五大今年第二季帳上的現金與短期投資合計 5,645 億,扣掉裡面 955 億的上市公司股票(最大一筆是 Google 手上剛上市的 SpaceX 800 億),實際是 4,690 億,比 2025 年底只多 480 億。今年到 8 月中發的 2,190 億債,大致是補今年資本支出加回購比賺的多出來的約 1,350 億。回購和股利是另一層,Google、Meta 今年已經實質停買,這 910 億也可以動。
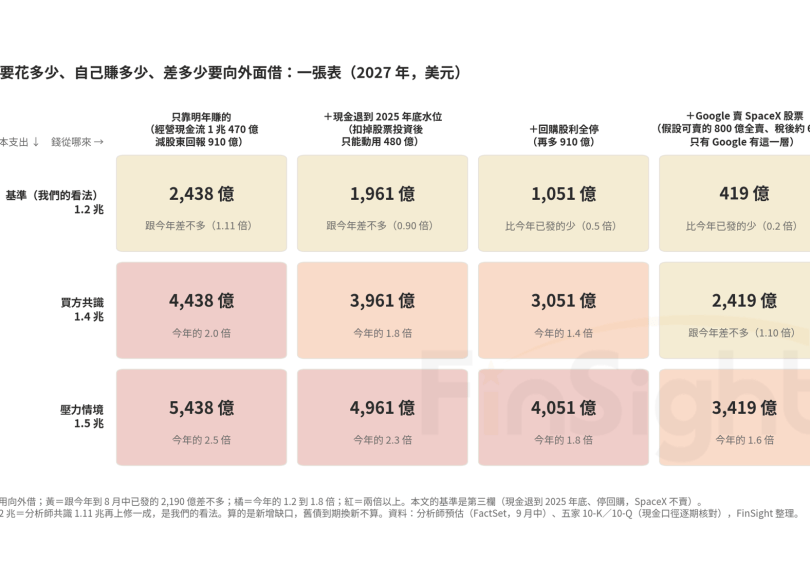
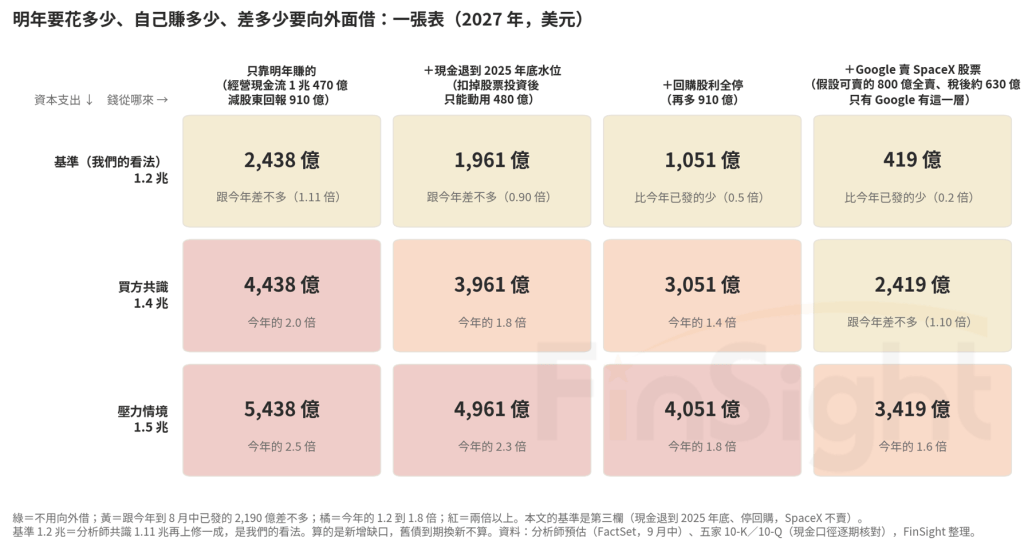
三種資本支出、四層錢的來源,放在同一張表上:每一格就是那個情境下還要向外借的錢。
圖 2:明年要花多少、自己賺多少、差多少要向外面借,一張表看完
第一層:只靠明年賺的
最嚴的算法是手上的錢都不動,只用明年賺的來付:資本支出 1.2 兆要向外借 2,440 億,1.4 兆要借 4,440 億,1.5 兆要借 5,440 億。市場擔心的「借的量是今年的兩倍」,就是 1.4 兆這一格。
第二層:帳上還有現金可以補,但沒有想像的多
把現金退回 2025 年底的水位可以動用 480 億,再把回購和股利停掉,三個數字變成 1,050 億、3,050 億、4,050 億。也就是資本支出 1.2 兆要借的只有今年的一半,1.4 兆是今年的 1.4 倍,1.5 兆接近兩倍。
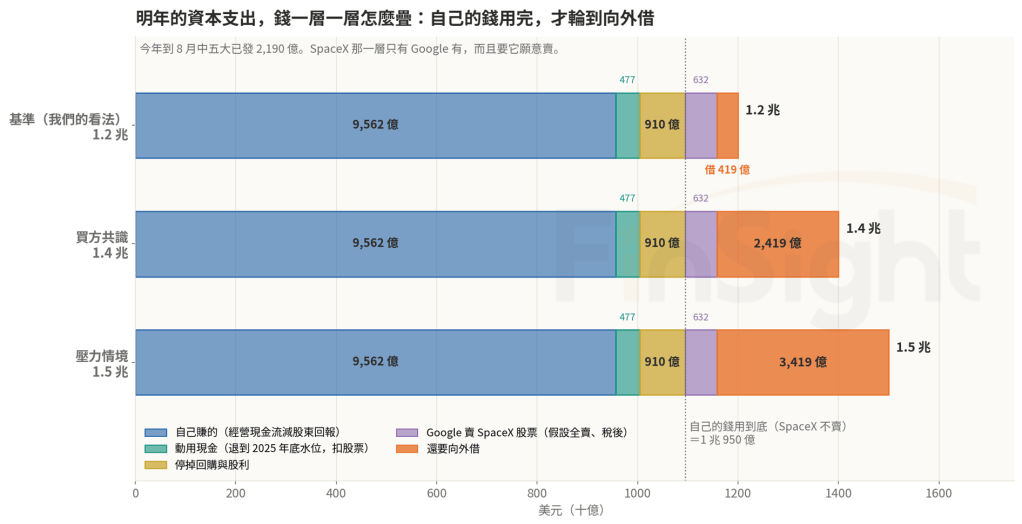
Google 手上的 SpaceX 股票是另一層:可賣的 800 億全賣、稅後約 630 億,1.4 兆情境降到 2,420 億,跟今年差不多。賣不賣是 Google 的決定,所以獨立放在最右邊,不算進基準。
圖 3:明年的資本支出,錢一層一層怎麼疊,自己的錢用完才輪到向外借
第三層:資本支出更高,賺的也會更多
上面兩張圖賺的錢都用分析師預估的 1 兆 470 億。但資本支出會衝到 1.4 兆,通常是因為需求比現在預估的強,那賺的錢也不會停在這裡。
參考 2024、2025 這兩年四大 CSP 資本支出和經營現金流一起動的幅度,現金流的增幅大約是資本支出增幅的四到五成(這是我們的假設);1.4 兆比分析師共識多 26%,現金流跟著多一成,向外借就只剩 2,000 億,比今年已經發的還少一點。
下面這張圖橫軸是明年經營現金流比預估高或低幾成,縱軸是自己的錢用完之後(SpaceX 不賣)還要向外借多少,虛線是今年已經發過的 2,190 億,綠色那顆星就是我們的看法。
圖 4:經營現金流比預估好或壞多少,向外借的錢會差多少
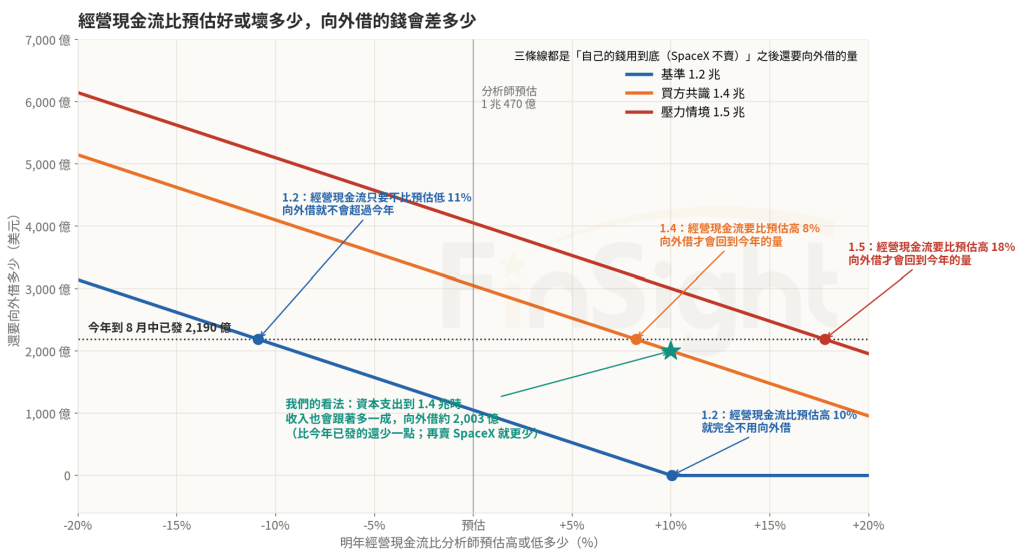
反方向也算給你看:資本支出 1.2 兆,經營現金流就算比預估低 11%,向外借也不會超過今年;1.4 兆要比預估高 8% 才會回到今年的量;1.5 兆要高 18%。明年的經營現金流有沒有機會比現在的預估更強,後面我們會再討論。
多少現金才算合理?
第二層動用現金時,我們只讓現金水位退回 2025 年底,原因在這裡:五大手上的錢相對於賺錢的速度是七年來最低的。2019 年相當於兩年的經營現金流,2024 和 2025 年只有九個月,現在約八個月。而且這 4,690 億裡 Google 一家 1,550 億,微軟靠的是經營現金流不是現金,所以這一層我們算是相對保守。
圖 5:五大手上的現金,帳面新高是 SpaceX 股票撐的,扣掉股票之後相當於約八個月的經營現金流
第二題:算出來之後,市場願不願意借?
要借的錢算出來了,都在借得到的範圍,Google 願意賣 SpaceX 的話還能更低。接下來看市場那一邊:有沒有人要買、利率貴了多少、信評機構容不容許。
先看有沒有人要買:認購倍數 7 月最差,8 月已經回升
回到圖 1 那條認購倍數的線,7 月是最低點。8 月 Google 發 250 億,訂單 1,150 億,4.6 倍,回到年初的水準。
更重要的是同時發生的另一件事:四大 CSP 開始把發債固定化,Google 說以後固定一年發兩次。
市場最怕的是意外,公司把發債變成排程,等於預先把預期管理掉:明年要借的錢什麼時候借、借多少,市場先知道,就不會在最緊的時候被迫進場。
反例是亞馬遜,7 月才跟承銷商說當時沒有進一步發債的計畫,9 月就改去英鎊市場借,第一次發英鎊債,42.5 億英鎊(約 58 億美元),只有 2.5 倍,比 Google 年初發的英鎊債差。量不大,但「沒進一步發債計畫」的信用打了折,這是這一題裡唯一往壞的方向走的訊號。
圖 6:認購倍數 7 月觸底、8 月回頭、9 月換市場;月度發行量從沒斷過(截自 AI 融資鏈與信用分層儀表板「發債事件流」分頁)
再看價格:錢是借得到,但每一筆成本都貴一點
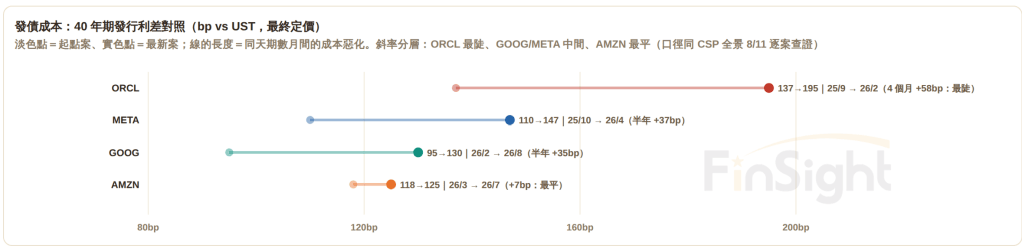
發新債要比自己的舊債多付的利率,年初大約 0.04 個百分點,7 月亞馬遜最長天期那檔多付了 0.2 個百分點;40 年期公司債比公債多付的利率,半年來也一路走寬。市場沒有不借,只是每一筆都在收更高的費用。
圖 7:40 年期發債利差半年來的變化,誰的錢變貴得最快(截自 AI 融資鏈與信用分層儀表板「發債事件流」分頁)
30 年期美債 9 月 10 日衝到 5.37%,2007 年以來新高,常被拿來當「市場沒錢了」的證據。我們不這樣看,理由有三個:8 月中到 9 月中升的殖利率,大部分是資金要求更高的回報,不是資金消失;9 月 10 日那場標售利率創高,但認購倍數 2.6 倍還有人接;9 月 16 日聯準會升息一碼,30 年期當天不漲反跌,升息市場早就算進去了。
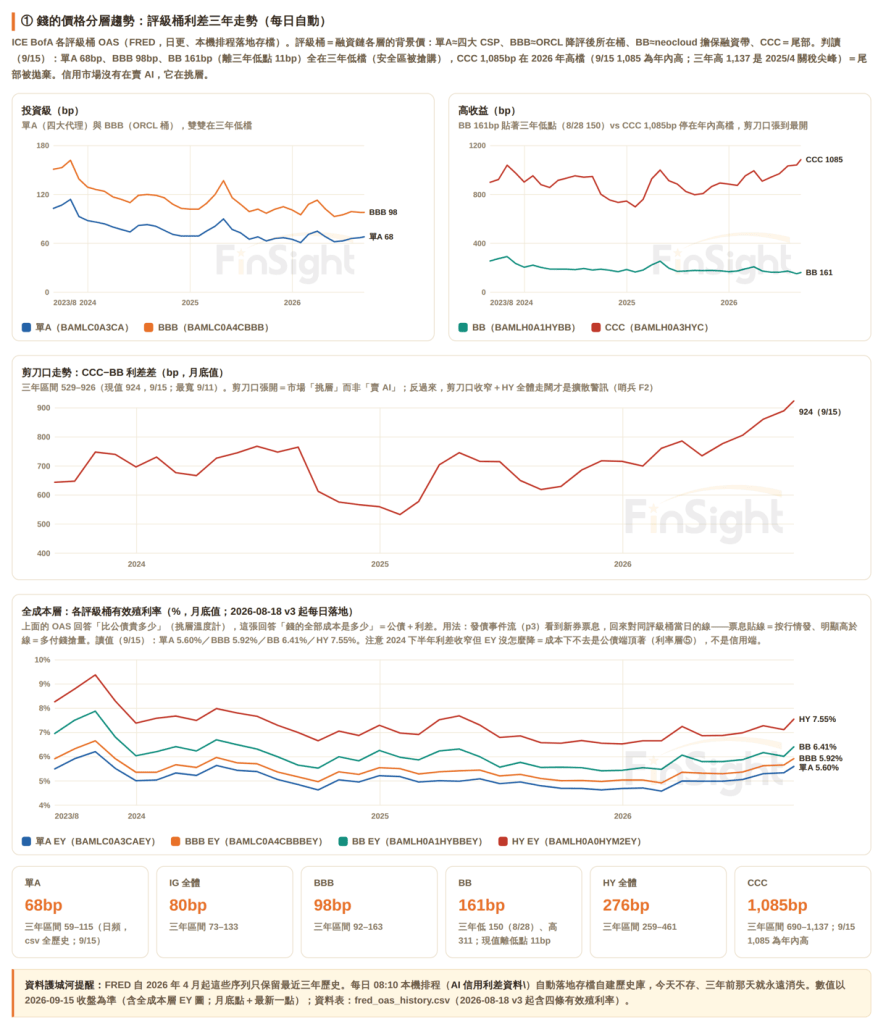
再看各評級借錢的利差(公司債比公債多付的利率):市場常拿來當參考的單 A 級 0.68%(四大 CSP 的評級比這還高)、甲骨文所在的 BBB 級 0.98%,都貼著三年低點;只有 CCC 這種最差的一層 10.85% 在三年高檔。
錢沒有離開這個市場,它在挑對象:付得起的公司借得到、借得便宜,付不起的越來越貴。
圖 8:各評級利差三年走勢,安全層在三年低檔、最差的一層在三年高檔(截自 AI 融資鏈與信用分層儀表板「利差分層」分頁)
最後看信用評級機構容不容許:照我們假設的 1.5 倍上限,還能再借 8,800 億
四大 CSP 的槓桿(債務除以 EBITDA)過去幾年一直在往下降,現在只有 0.2 到 0.6 倍,五大連租賃一起算、對明年的預估獲利也只有 0.73 倍,比 2019 到 2022 年的任何一年都低。
圖 9:債務 ÷ EBITDA,信評機構的尺,四大 CSP 一路往下走(截自 CSP 資本支出全景儀表板「資金與債務」分頁)
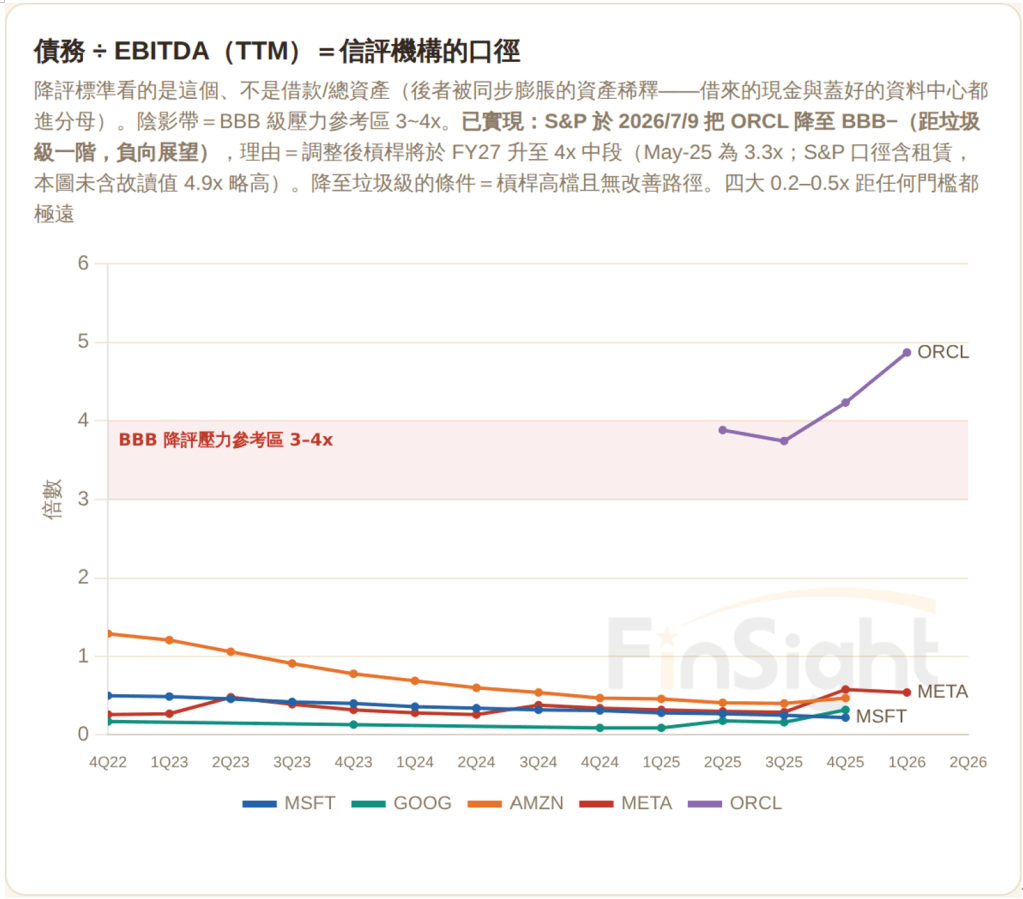
表 1:照本文 1.5 倍的假設上限還能再借多少(用 2027 年預估獲利算)。單位美元。資料來源:分析師預估(FactSet,9 月中的預估值);甲骨文債務為 8 月底財報數(借款 1,253 億加營業租賃 346 億、融資租賃 92 億),FinSight 整理。
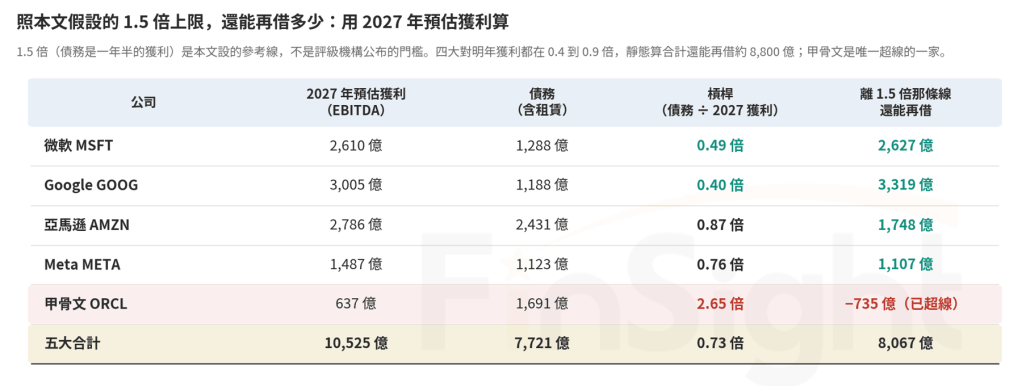
四大 CSP 合計還能再借 8,800 億,比第一題最嚴的算法(1.5 兆、只靠明年賺的)算出來的 5,440 億還多六成。就算明年真的花到 1.4 兆、後年再加兩成五、缺口全部發債,走到 2028 年底五大的槓桿約 1.5 倍,剛好到線。(當然公司不會真的這樣做,到時候會看賺錢的速度和手上的錢來調整)
唯一超線的是甲骨文,槓桿已經 2.65 倍、訂單一半掛在單一客戶身上,7 月被標普降到離垃圾級一格。不過 9/10 的財報比表上算的好:200 億增資做完、借款反而減少,新簽的約大多是客戶預付或自帶硬體,這一季走的是增資加預付,不是繼續舉債。
第三題:更貴的錢,拿去做什麼生意?
發債成本 5% 到 7%,買到的是兩年回本的生意
四大 CSP 現在發債的成本大約 5% 到 7%,看天期:三到五年期接近 5%,三十年以上的到 6% 到 7%,Google 8 月那筆 40 年期初步詢價比公債多付約 1.55 個百分點。
這筆錢買進去的伺服器多久回本,雲端公司自己講了:AWS 第二季法說會說伺服器不到三年回本、可以用五到六年;Google Cloud 執行長 9 月初在高盛論壇說 AI 伺服器整體不到兩年回本,自家 TPU 的回收期只有 GPU 的一半,而且以合約金額計,大部分是五年期的長約。
兩年把設備錢收回來,合約還有三年在賺。我們 7 月畫的成本線也是同一個方向:每顆晶片一年做出的生意,明年中就會碰到投資一塊晶片就賺錢的損平線。
把兩邊擺在一起:一邊是兩年收回本金,一邊是一年付 5% 到 7% 的利息(收租的資料中心和新型 GPU 雲端商借得更貴,到 10%),差距很大,借來的錢貴一兩個百分點對這門生意影響很小。
這也是第一題第三層那顆綠色的星我們敢畫在右邊的原因:回本這麼快的生意,收入會比分析師現在填的數字先到,明年的經營現金流有機會比預估更強。
最後:借錢的結構是中性的,決定方向的是 AI 有沒有把錢賺回來
科技革新本身是一條長期的大趨勢(megatrend),趨勢上會因為過度投資而有波動的循環,這一輪也不會例外。
市場常見的擔心就是從這裡來的:供應商入股客戶、客戶簽約回來,NVDA 投 OpenAI、OpenAI 跟甲骨文簽約、甲骨文跟 NVDA 買晶片,錢繞一圈,這是不是泡沫的樣子?
我們的看法是:借錢的結構本身是中性的。
AI 真的帶來很多營收,它就走向廠商期待的正向劇本;AI 的銷售不如預期,它就變成市場擔心的負向劇本,廠商砍支出、供應鏈下修、信用評等下滑。
結構自己不決定方向,決定方向的是真正的客戶有沒有付錢進來:企業訂閱、消費者、API 用量、廣告主付的現金有沒有淨增加,增速有沒有跑贏 AI 公司之間互相簽約的速度。
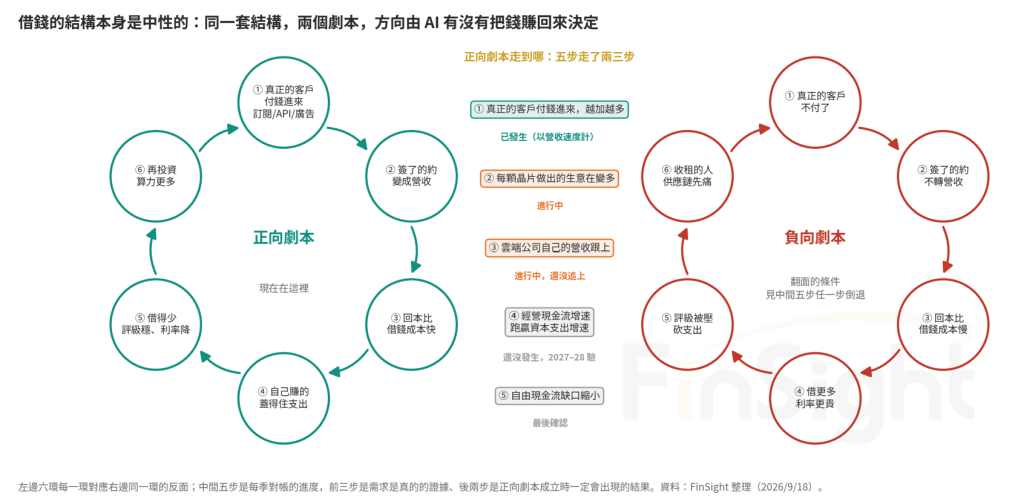
我們將其畫成兩個圈,每一環都對應另一邊同一環的反面:
- 左邊是正向劇本:真正的客戶付錢進來,簽了的約變成營收,回本比借錢成本快,自己賺的蓋得住支出,借得少、信用評級穩、利率降,再投資,算力更多。
- 右邊是負向劇本:真正的客戶不付了,簽了的約不轉營收,回本比借錢成本慢,借更多、利率更貴,信用評級被砍、砍支出,收租的人和供應鏈先痛。
圖 10:同一套結構,兩個劇本,中間是正向劇本走到哪的進度
照這篇的計算,明年要借的錢不用太擔心,接下來要看的是 AI 有沒有把錢賺回來。
我們把正向劇本拆成五步,是錢往下游走的五站:客戶付錢、每顆晶片賺更多、雲端營收跟上、經營現金流跟上、自由現金流轉正。每一步都有公開數字可以檢查,目前走到第二、三步:
- 真正的客戶付的錢一直在進來,而且每一季加得比上一季多,已發生(以營收速度計):OpenAI、Anthropic 這些 AI 公司合計的年化營收速度,今年第二季約 730 億,第三季已經到 1,080 億上下,一季加了三百多億,比去年一整年加的還多。
- 每顆晶片做出的生意在變多,離損平線越來越近,進行中:把 AI 公司的營收除以市場上的算力(以 H100 等級晶片的數量計),每顆晶片一年接到的生意約 2,430 美元,兩季增加 84%;蓋算力的錢是固定的,這個數字跟得上,投資才划算。
- 雲端公司自己的營收跟上,進行中,還沒追上:Google Cloud 第二季年增 82%,Google 的資本支出翻倍;雲端占整家公司營收的比重每季約增 1 個百分點,比重越高,整家公司的現金流增速就越會被雲端帶動。
- 經營現金流的增速跑贏資本支出的增速,還沒發生,2027 到 2028 年檢驗:照分析師預估,2027 年五大經營現金流和資本支出都比今年多將近四成,剛好打平;2028 年現金流多一成、資本支出多兩成五,還是沒交叉。要交叉,得靠經營現金流跑贏共識,這正是第三題那顆綠色的星在賭的事。
- 自由現金流缺口縮小,最後確認:「借錢投資」變成「印鈔機開機」的那一季。若這一步到了,債務擔憂可望大幅降低。
圖 11:正向劇本的五步,AI 把錢賺回來的進度,目前走到第二、三步
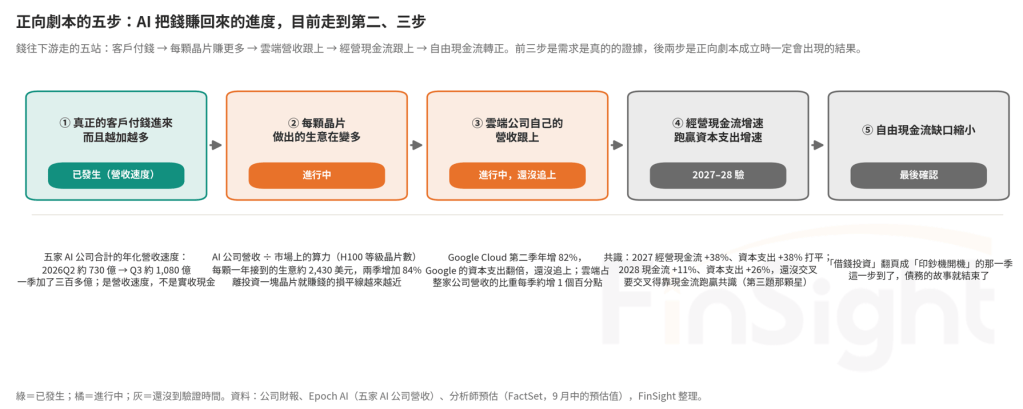
市場擔心的前提是「需求是假的」,這五步就是在驗證這件事:前三步目前都亮著;後兩步時間到了沒出現,或者前面任何一步倒退,就是該換劇本的時候。
這幾個數字都在我們的儀表板上每季對帳,若有修正會再跟大家說。
下一篇,我們會再把負向劇本真的走一遍:如果需求不如預期,那些簽了約、砍不掉的支出掛在誰身上?
免責聲明:本文章內容僅供投資人參考,無任何推薦與買賣邀約之情事,投資人應獨立審慎判斷,自負買賣風險謹慎投資,本網站不負任何法律責任。
喜歡我們的文章嗎?歡迎追蹤我們的臉書粉絲團,我們會持續提供更多產業趨勢的分析。
若我們的網站有幫助到您,也可以選擇贊助我們,讓我們更有動力繼續前進!
一次性贊助 ☕ 定期定額贊助 🥐
AI 認知落差系列——把市場正在流行的想法,跟數據說的話,放在一起對質。
一、現在的漲價只是前菜:AI 算力會越來越缺,至少缺到 2027 下半年(2026/7)
二、AI 燒錢無底洞?我們把成本線畫出來了:照這斜率,AI 離賺錢只差一年!(2026/7)
三、從供應鏈營收反推 2027 資本支出:記憶體與晶片價格飆漲,五大 CSP 付得起嗎?(2026/8)
四、2026Q2 雲端公司財報:缺貨中還能加速,需求第一次看得到 2028(2026/8)
五、還在用「殺價競爭」看 AI?2025 年中之後,定價的遊戲規則早就不一樣了(2026/8)
六、市場說 AI ARR 不如預期,可是算力為什麼還是越來越緊?(2026/8)
七、AI ARR 成長慢下來就是到頂了?看懂四年的階梯式成長,就不會慌(2026/9)
八、AI 支出到頂?SaaS 末日?兩個擔憂,答案是同一件事的開始(本篇 2026/9)
九、【AI 債務上篇】市場怕明年 AI 付不出帳?錢不是問題,該看的是 AI 有沒有把錢賺回來(本篇 2026/9)
十、【AI 債務下篇】(即將發布)
十一、回顧三次科技循環歷史(即將發布)
 FinSight 趨勢觀點
