
【AI 研究地圖上線】算力吃緊的劇本比 7 月預估更強:損平線提前兩季,年底就有機會碰到
FinSight AI 研究地圖上線。我們把三個月、十一篇文章的看法做成一張地圖,再用 9 月底的數字對 7 月的劇本:OpenAI 營收跳上新的一階,原本預估明年中碰到的損平線,在明年上半年就有機會碰到。算力越來越值錢,是現在進行式。
趨勢領航,聚焦投資與提供洞見
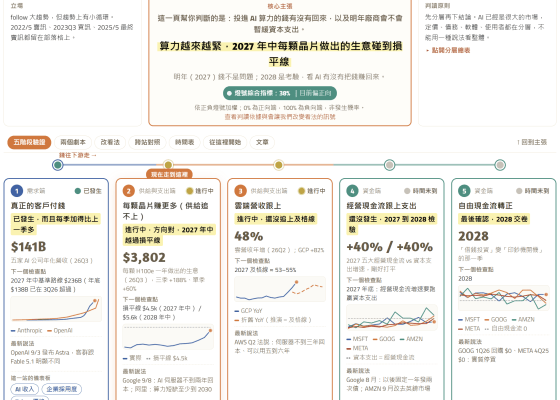
FinSight AI 研究地圖上線。我們把三個月、十一篇文章的看法做成一張地圖,再用 9 月底的數字對 7 月的劇本:OpenAI 營收跳上新的一階,原本預估明年中碰到的損平線,在明年上半年就有機會碰到。算力越來越值錢,是現在進行式。
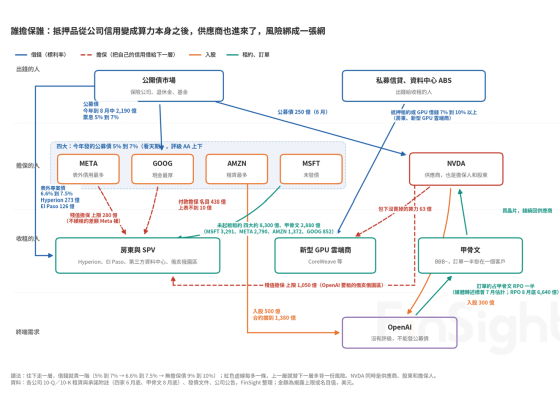
兆元表外承諾、繞一圈的循環信貸、債市 CDS 走高,市場擔心 AI 的債藏在報表外。
我們翻出來看:都在附註裡,是多年預約的合約,四大 CSP 撐得住,緊的是收租那一層;再回答股市更在乎的:什麼情況下廠商會暫緩資本支出。
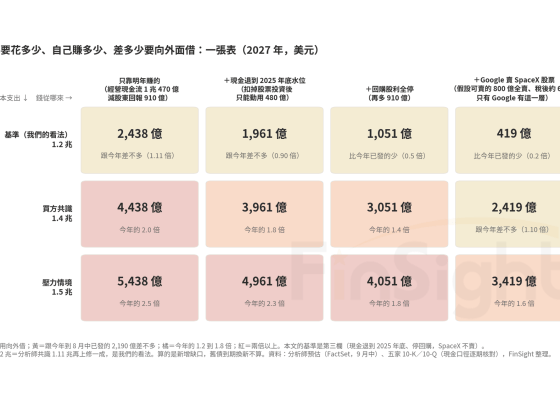
科技公司一年發債量五年變八倍、30 年期美債創 2007 年來新高,市場擔心明年 AI 資本支出付不出來。我們把五大 CSP 明年要借的錢算了一遍:錢不是問題,1.2 兆比今年借的少、1.4 兆是今年的 1.4 倍,市場還在買只是收更高的費,而更貴的錢買到的是兩年回本的生意。
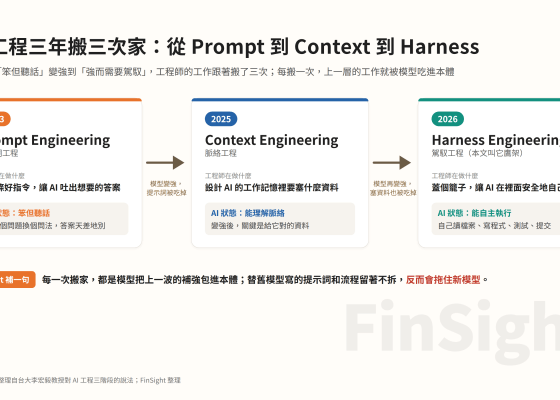
上一篇說 AI 市場在分層。這篇看錢往下游流會落在誰手上:企業開始管 AI 帳單,不是縮手,是真實支出的開始;AI 會吃掉的是軟體裡靠近模型的那層鷹架,吃不掉的是幫企業管 AI 的治理層。
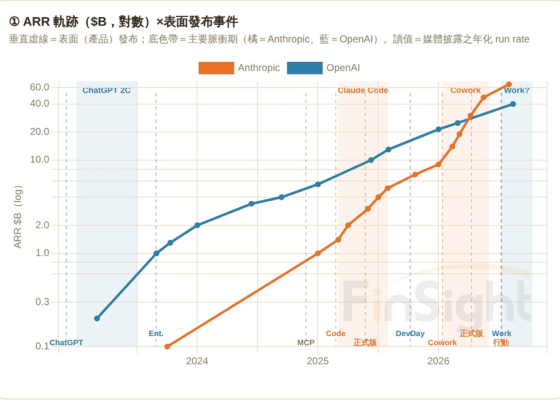
OpenAI 和 Anthropic 最新的 ARR 出來,市場說慢下來了、不如預期。但七月我們畫算力吃緊那條線的時候,本來就假設成長率會逐年衰退。
這篇把新數字放回當時的模型對帳:實際比我們的線快了兩個月、資料中心每個月還要多吞 $13B 的新生意、新公司和重度用戶都還在進來。算力越來越緊的推論沒有被動搖,文末也寫了要看到什麼訊號我們才會改看法。

市場吵 AI 燒錢,我們把成本線算出來:新建損平 $4.5k/顆/年、擴產甜蜜點 $5.6k,並附一張每季可對帳的 ARR 反推表。
照目前斜率,2027 年中碰損平線;而缺貨市場裡,OpenAI 與 Anthropic 實付價已是門檻兩倍——有算力的人已經在數錢。

市場在吵泡沫、需求見頂、甚至供過於求,數據說的是相反的故事:公有雲二十年來首次漲價不是事件,是轉折的起點。
Epoch AI 完工排程顯示 2027H1 新增算力佔比僅 8.9%、全年不敵 2026——算力會越來越缺,至少缺到 2027 下半年,現在的漲價只是前菜。

Anthropic 半年 ARR 從 10 億暴增至 40 億美元,成長 300%;美國企業 AI 付費採用率從 8% 激增至 42%。這些數據顯示 AI 應用正進入爆發期,2B 市場出現指數型滲透。
對比 1975 年個人電腦革命與 1995 年網路商業化,當前 AI 革命展現相同的「跨越週期」特性。不同的是,這次革命呈現「大者恆大」特性,投資高度集中於頭部公司。

AI 投資是泡沫嗎?數據揭示驚人真相!Google I/O 2025 證實AI需求呈指數級增長,Token 處理量一年增 50 倍。OpenAI、Anthropic營收飆升,2025 年 AI 創造價值預計將超 1000 億美元,超越同期 CSP 增量的資本支出。AI 不僅帶動營收,更顯著削減企業成本,五大 CSP 獲利能力回升。
結論:AI 投資不僅沒過度,甚至可能跟不上需求!這不是泡沫,而是正在加速的產業典範轉移。

台灣四月 PMI 數據 (2025/5) 顯示新訂單減客戶庫存轉負,電子庫存循環最終賣訊出現,較初步賣訊 (2024/10) 晚七個月。本次循環具有三大特色:一、電子庫存週轉天數年比尚未轉正;二、指數已較初步賣訊時期下跌,類似 2018 年模式;三、AI 與非 AI 產業分化明顯。
參考歷史,終極賣訊後1-5個月將出現波段低點,但產業結構變化使本次循環表現可能更溫和。長期投資者可視為增加優質標的的機會。


你必須登入才能發表留言。